国际鞋履|跑步鞋与时装鞋成为全球鞋履Q3增长引擎
▼
2026年第三季度,全球鞋履市场并未出现全面加速,但结构性增长仍然清晰。消费者在可自由支配支出上更趋理性,却并未减少对鞋履的投入,而是更强调功能、舒适、场景适配与个人表达。其中,跑步鞋、训练鞋、足球鞋等性能鞋类继续成为主要增长动力;同时,兼具时尚与实用性的女鞋品类、户外与通勤鞋类也展现出较强韧性。从国际视角看,欧洲、亚太、中东等市场正在共同重塑鞋履产业的增长路径。
品牌不再单纯依赖促销拉动销量,而是通过专业科技、场景化设计和区域渠道深耕提升产品溢价。对供应链、零售端和品牌方而言,Q3释放的信号十分明确:鞋履消费正在从“数量扩张”转向“价值选择”,谁能更精准匹配健康生活方式、多场景穿搭和区域消费差异,谁就更可能在年末旺季中保持增长韧性。这也意味着,全球鞋履产业的竞争重点正从单一品类热度转向全链路能力,包括材料创新、功能验证、区域定价、内容种草和零售效率。
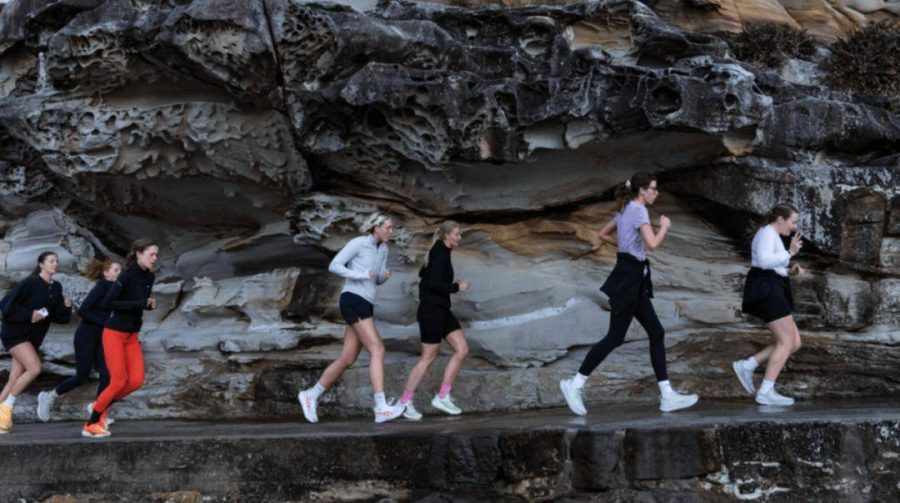
根据数据调研机构Circana数据显示,第三季度鞋履销售额同比基本持平,销量出现中单位数下滑,平均售价的小幅提升在一定程度上抵消了需求放缓。这并不意味着鞋履消费走弱,而是消费者更倾向于为“值得”的产品买单。跑步鞋表现突出,销售额实现两位数增长,销量也同步提升;足球鞋同样在销售额和销量上取得双位数增长,棒球、橄榄球、排球等运动鞋类也出现增长。
这一趋势与全球运动健康消费持续升温密切相关。跑步、训练、足球等场景不仅具有稳定复购属性,也对缓震、支撑、轻量化、足型适配提出更高要求,推动专业鞋类从“可选消费”转向“刚需装备”。全球跑鞋市场预计到2032年将增至约746.8亿美元,2025—2032年复合增长率约5.12%。轻量化运动鞋需求增长超过27%,缓震鞋底技术关注度增长约22%,说明消费者正在从单纯追求外观转向更重视运动体验与防护性能。
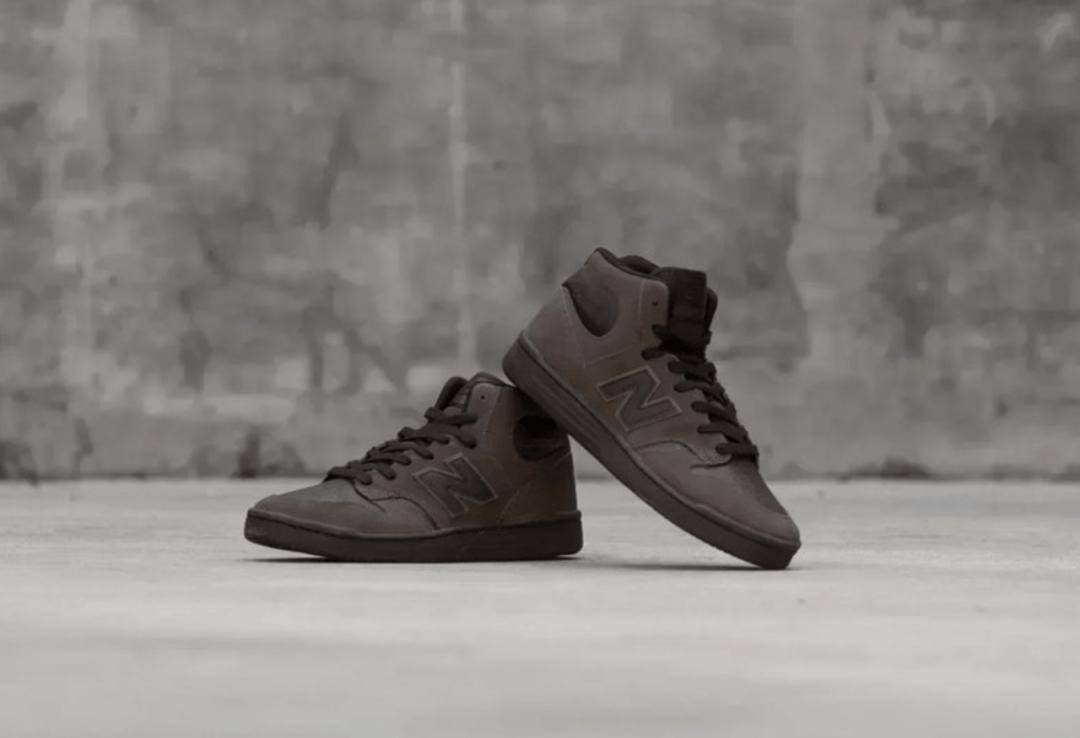
从区域格局看,欧洲正在成为北美和亚太之外的重要增长极。Hoka、Brooks、Saucony等专业跑鞋品牌在EMEA地区加快布局,通过开设旗舰店、强化关键城市渗透、提升专业跑步社群运营来扩大影响力。Brooks在2026年上半年EMEA区域营收增长39%,Hoka在欧洲批发终端售罄率表现强劲,Saucony则依托伦敦、巴黎、柏林等城市推进品牌年轻化转型。
亚太地区同样保持活力。Adidas在2026年第三季度大中华区营收同比增长13%,前三季度同比增长15%,其跑步、足球、训练等性能品类成为重要支撑。中东与非洲市场也呈现增长潜力,阿联酋、沙特、南非等城市化和健身人群扩张带动运动鞋需求,健身导向鞋款占区域鞋类销售的47%。不同区域的共同点在于:消费者并非简单追求低价,而是愿意为专业性能、品牌认同和穿着体验支付溢价。
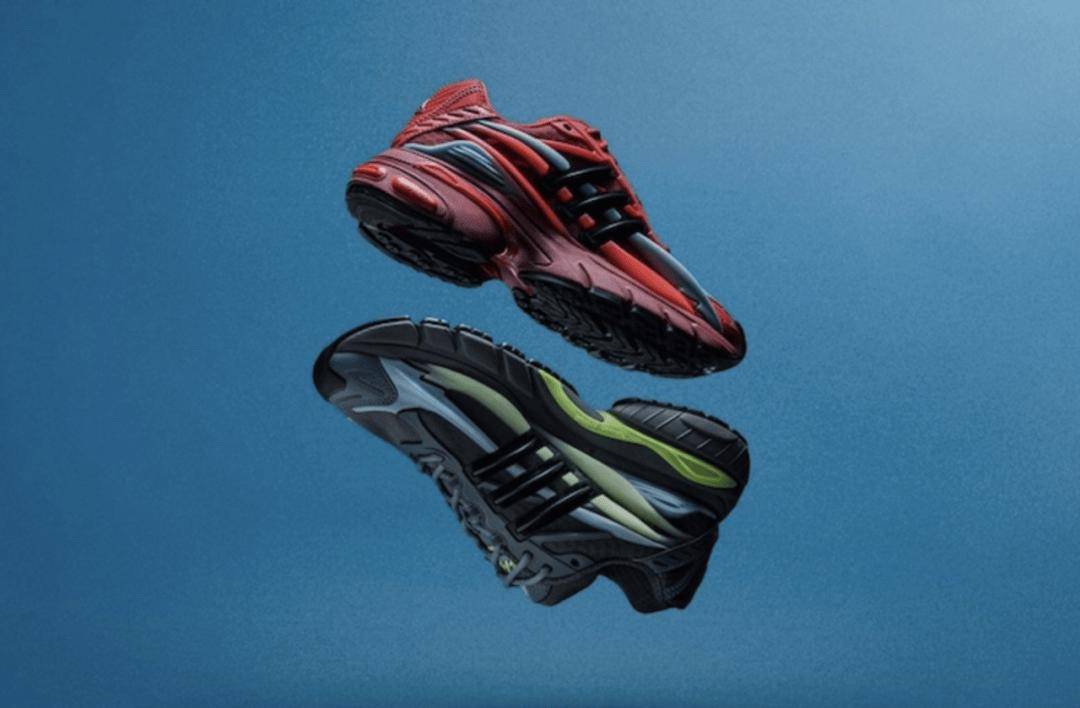
与高性能鞋类相比,整体时尚类鞋履在第三季度仍面临压力,但并非所有品类都走弱。芭蕾舞鞋、高跟鞋、时尚人字拖等品类实现增长,显示出消费者对兼具时尚感与日常适配性的款式仍有需求。户外徒步鞋、雨靴等品类也保持增长,说明消费者在选购时越来越重视多场景使用能力。
从零售端看,复古跑鞋、低帮运动鞋、穆勒鞋、靴子等仍在不同市场获得关注。欧洲零售商反映,New Balance、Asics等品牌的复古跑鞋模型持续热销,而乐福鞋、正装靴、轻量化系带鞋也在秋季消费中升温。社交电商平台同样放大了趋势鞋款的传播效率,休闲运动鞋、女靴、凉鞋、穆勒鞋和洞洞鞋在短视频内容驱动下获得更高曝光。这说明时尚鞋履的增长不再依赖单一爆款,而是来自“可穿搭、可通勤、可社交”的复合价值。
进入第四季度假日销售季,鞋履市场预计仍将保持相对稳定,销售额可能继续由平均售价小幅提升支撑,但销量需求相对温和。消费者购买行为会更加集中在关键促销节点和临近节日的即时需求上。对品牌而言,单纯依靠折扣并不足以赢得市场,能够同时满足性能、舒适、风格和送礼场景的产品更具优势。
从产业角度看,Q3的增长引擎已经明确:跑步鞋和性能鞋类提供确定性增量,趋势型时尚鞋类提供弹性空间,户外与通勤鞋类强化实用需求,而欧洲、亚太、中东等国际市场则为品牌提供新的渗透机会。未来鞋履竞争的关键,将不再是单纯追逐鞋型热度,而是能否在功能科技、场景适配、内容传播和区域渠道之间形成协同。谁能更准确捕捉消费者“少而精”的购买逻辑,谁就更可能在年末旺季中保持增长韧性。尤其在全球消费复苏节奏仍不均衡的背景下,品牌需要更灵活地配置区域库存、优化价格带结构,并通过本地化内容提升终端转化,从而把Q3形成的品类优势延续到年末销售高峰。
▼
策划/责编:李辰
图片来源:网络
▼
加入FN Club鞋玩会的大家庭,
共同的爱好让我们有缘相聚于此。
成为FN Club的一员,您有获得:
FN成员专属福利分享。
FN最新活动预告。
FN活动优先报名通道。
FN线下鞋玩会活动。
- 上一篇:一家长沙公司,凭什么在美国卖成女鞋第一
- 下一篇:没有下一篇了