国内第二大鞋厂IPO:龙行天下大客户众生相
观点网 11月10日,上海证券交易所官网的审核进度又更新了一格。广东龙行天下科技股份有限公司的状态从“上市委会议通过”变为“提交注册”,距离它11月9日过会,只隔了一个工作日。
在2026年发行节奏整体收紧的环境里,这样的推进速度算得上顺利。
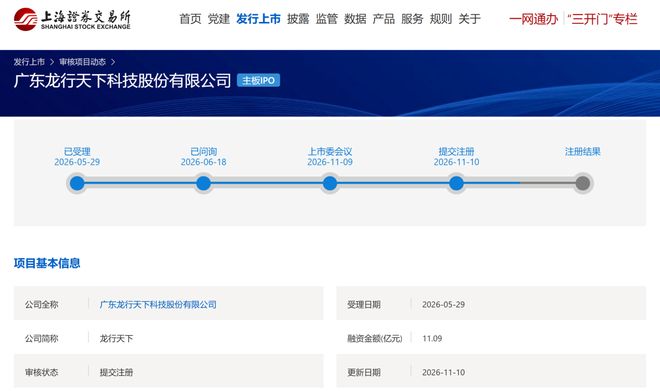
图片来源:上海证券交易所,商业客截取
招股书显示,龙行天下拟公开发行不超过1.1449亿股,占发行后总股本不低于14.14%,募资11.09亿元,保荐机构为招商证券。
11.09亿元募集资金主要投向印尼二厂一期、湖南站峰鞋底、钟祥工厂技改、越南玉乐鞋底、东莞站成迁改扩建五大实体产能项目。
按弗若斯特沙利文口径,龙行天下的销售规模与销售量在全球运动鞋履制造行业均列第七;在大陆市场,销售规模排第二,销售量排第一。
上市前期阶段顺畅无阻,这是件好事。但比较现实的一点是,2026年的代工行业并不轻松。
例如走在龙行天下前面的上市公司华利集团,上半年营收109.25亿元,同比下降13.71%;归母净利润9.53亿元,同比下降42.98%;出货量同比减少8.99%。
再如裕元集团,前三季度营收58.89亿美元,同比下降2.1%;鞋履制造收入下降4.2%;出货量1.785亿双,同比下降5.8%。
那么即将进入资本牌桌的龙行天下,表现如何呢?
从鞋模作坊到IPO
总部位于东莞高埗的龙行天下,历史可以追溯到1998年,龙树初、龙进初、陈同举三人合伙创办站胜模具厂,从鞋类模具切入产业链上游。模具是制鞋工艺密度的制高点,这段经历为日后的垂直一体化埋下伏笔。
2011年起,三人陆续在广东、湖南、湖北、江西和越南设厂,业务从模具延伸到鞋底、鞋面,最后做到成品鞋。
2015年7月,广东站成研创科技有限公司设立,这是龙行天下的前身。2021年至2022年公司启动集团大规模重组,并于2024年12月整体变更为股份公司,后又于2025年11月在新三板挂牌,当下节点的动作是转道上交所主板上市。
翻阅报告期财务数据,公司收入体量持续做大,但利润端的压力逐步显现,出现增收不增利的局面。
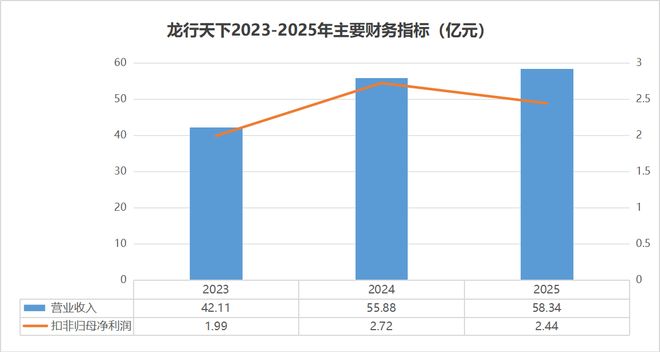
数据来源:龙行天下招股书,商业客整理
据最新一期业绩数据,龙行天下2026年上半年实现营收31.77亿元,同比增长8.38%;归母净利润1.71亿元,利润有不小的回升。同时,管理层在2026年度经营初步测算中预计,全年营收59-61亿元,归母净利润2.85-3.15亿元。
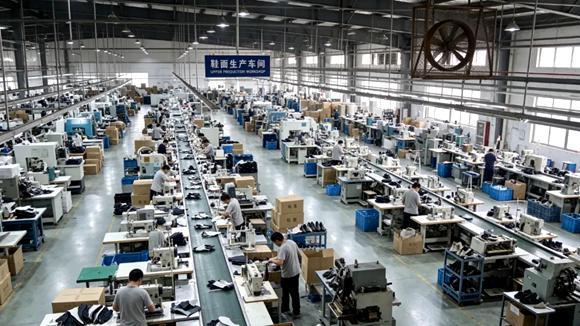
业务模式上,龙行天下以OEM为主、ODM为辅,覆盖运动休闲鞋、跑鞋、篮球鞋、户外越野靴等品类,向上游延伸至模具与鞋底的自主开发制造,并自研自动化产线及MES、QMS等数字化系统。
龙行天下当前的业务板块分为运动鞋、模具、鞋底、鞋材配件四大部分,其中运动鞋业务占比最大,近三年收入占总收入的89%-92%;模具业务次之,占比在4%-6%之间;鞋底与鞋材配件业务收入分别占总收入的2%-3%和1%-3%。
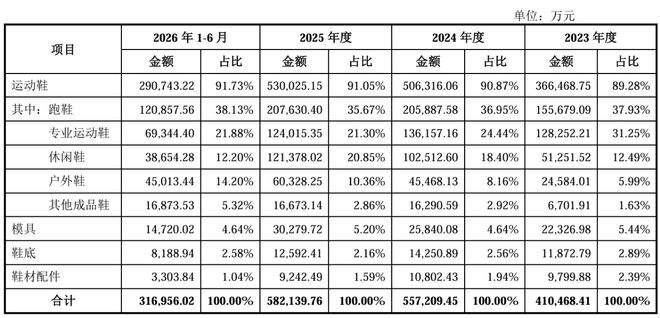
图片来源:龙行天下招股书,商业客截取
产能端,截至2026年6月末,龙行天下在、越南、印尼共开设26家工厂,其内工厂为15家,全球员工26322名,2026年1-6月运动鞋履产量约2500万双;2025年全年运动鞋履产量约5000万双。
从产能地域结构来看,以2025年度为基准,出货量口径下,龙行天下国内产能占比达到67.41%,境内收入占比59.41%。对比行业同业,华利集团境内产能占比仅1.25%,裕元集团9%,丰泰企业8%。
也就是说,在绝大多数头部运动鞋代工厂把主要产能外迁东南亚的时候,龙行天下保留大规模本土制造基地。
这样的产能结构其实是把双刃剑。高比例国内产能,能够响应国产品牌快速迭代、小批量快反订单,但国内人工、土地成本更高,也直接压制整体毛利率。
以数据为证,招股书报告期内,龙行天下的综合毛利率长期维持在18-19%区间,低于华利、裕元等同行。
大客户众生相
身处典型中游OEM/ODM制造行业,龙行天下这类运动鞋代工厂本身不掌握终端品牌、不掌控零售渠道。招股书披露的营收、利润、产能、客户占比等数据,本质上也只是下游品牌经营结果的滞后反映。
换句话说,代工厂的生存逻辑,绕不开下游品牌客户。
2023-2025年,龙行天下前五大客户营收占比依次为86.74%、88.86%、86.25%,2026年1-6月进一步回升至88.33%。
尽管没有任何单一客户营收占比突破25%,不存在单一客户绝对依赖,但接近九成收入集中于五家企业,依然是极高的客户集中度。
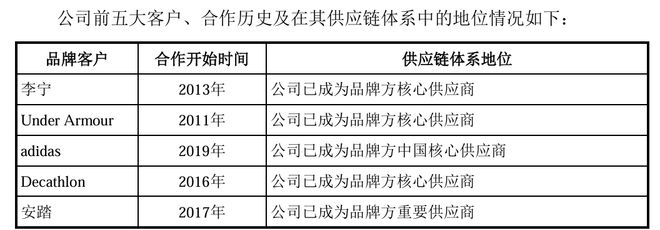
图片来源:龙行天下招股书,商业客截取
这五大核心客户名单稳定,但是内部座次、采购金额,在三年多时间里发生明显洗牌。
2023年,李宁、Under Armour分列第一、第二大客户,两家合计贡献超过六成营收。而2025年格局已经改写:李宁占比22.63%,adidas快速攀升至21.93%,Under Armour下滑至16.62%,迪卡侬14.74%,安踏10.33%。2026年上半年,座次再度调整,迪卡侬上升至第二大客户。
具体到金额变化层面,Under Armour2024年给龙行天下带来13.23亿元订单,2025年下滑至9.70亿元,收缩态势非常明确;李宁订单绝对金额小幅回落,但是公司整体营收盘子变大,所以占比被稀释。
填补缺口的,来自adidas、迪卡侬、安踏系的订单增量,三家合计相比2023年新增约17亿元营收;此外公司还服务HOKA(Deckers)、La Sportiva、Vibram,并与李宁设立合营企业广西宁站。
五大客户贡献收入变化的背后,是全球运动消费的周期切换。运动品牌集体告别高速增长时代,不同企业分化加剧。
先看第一大客户李宁,2025年李宁营收295.98亿元,同比增长3.2%,归母净利润29.36亿元,同比下降2.6%,连续两年净利润小幅回落;2026年上半年,其收入增速进一步收窄至2.8%。
在8月的中期业绩沟通会上,李宁联席行政总裁钱炜坦言二季度表现远低于预期,公司随之下调全年收入目标至低单位数增长。
安踏依靠多品牌矩阵保持韧性,主品牌增速放缓,全年仅增3.7%,FILA增6.9%,扛大梁的是迪桑特、可隆所在的“所有其他品牌”板块,收入大增59.2%;2026年上半年,安踏主品牌增速回升至4.8%,但仍属低个位数区间。
Adidas近来表现亮眼,该公司2025年品牌营收按货币中性计增长13%,系连续第二年双位数扩张;大中华区保持连续十一个季度增长;且据其披露,在华销售产品已有约95%实现本土生产,这恰是龙行天下境内产能的价值兑现。
Under Armour仍在转型深水区,2025财年营收52亿美元、同比下滑9%,净亏损2.01亿美元;2026财年第二季度营收再降5%,最大市场北美下滑8%。
迪卡侬则经历先抑后扬,2024年净利润一度下滑15.5%,2025年GMV恢复至207亿欧元、同比增长7.1%,净利润9.1亿欧元。
HOKA曾经的高增长脚步也有所放缓,2026财年第一季度其净销售额还增长19.8%,第二季度已降至11.1%,母公司Deckers将全年预期调至低双位数区间。
运动品牌的景气波动,会沿着供应链一层层向下传导,这是运动鞋代工行业永恒的命题。展望后续,代工旧叙事的人口红利已然变薄,竞争转向效率与响应速度。
龙行天下的应对路径,招股书中可以窥见一二。
一方面,龙行天下将近五成募集资金投向越南、印尼新基地,顺应第五次产业转移;另一方面,以自研自动化对冲人工成本刚性上涨;同时继续依托境内产能,承接国际品牌的本土化订单与本土品牌的增量需求。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。