耐克启动第三轮战略重洗:撤掉大中华区,并入亚太

耐克,又动刀了。
美东时间10月1日,耐克集团发布了2027财年第一季度财报。据财报披露,公司当季营收同比下滑4%至112.13亿美元,大中华区营收更是大幅下降22%至11.8亿美元。
伴随这份低于预期的业绩,为应对CDA计划导致的持续下滑,耐克在经历“Win Now”(短期纠偏)和“Sport Offense”(战略回归)两轮纠偏后,正式宣布启动 “Pace”计划与组织重组。
目标只有一个:让一个拥有全球规模优势的巨头,重新获得贴近本地市场的速度与敏捷性。
一、追根溯源:CDA计划埋下的隐患
要理解Pace,必须先看它的“反面教材”——CDA。
2020年,耐克推出Consumer Direct Acceleration(消费者直连加速)战略。核心逻辑借鉴硅谷电商思维:绕过批发商,直接面向消费者,利润更高、数据更全。
执行手段却极为激进。
耐克大幅削减全球批发合作伙伴,近半数被终止合作。产品组织也被打散,不再按跑步、篮球等运动品类划分,改为按“男子、女子、儿童”重组。
后遗症很快显现。
线下货架被阿迪达斯、HOKA、On昂跑等竞品迅速填补。库存积压严重,只能靠折扣出货,品牌价格体系被侵蚀。对少数全球爆款的依赖,削弱了专业运动领域的创新节奏。
一句话总结:CDA让耐克离消费者更“近”了,却离运动本身更“远”了。
二、纠偏阶段:Win Now与Sport Offense
老将埃利奥特·希尔回归CEO后,耐克开始系统性纠偏。
第一步:Win Now,先止血。
重新加强与批发伙伴的关系,恢复关键零售渠道的货架存在感。产品端聚焦少数可规模化的核心系列,提升组合吸引力。
第二步:Sport Offense,回归运动。
重新围绕跑步、篮球、足球等具体运动项目来组织产品、营销和渠道。跑步、足球等专业品类已实现双位数增长。
但问题在于:方向对了,速度不够。
专业品类的增长,尚不足以抵消休闲品类和市场的下滑。纠偏有效,但远未到位。
三、Pace计划:为“回归运动”铺设运营轨道
Pace不是新战略,而是为加速和扩展Sport Offense成果而设计的运营模式转型。
它的使命很明确:构建一个兼具全球规模、本地速度和灵活应变能力的公司。
四大核心举措同步推进:
① 组织重构:从四大区域到三大地理区
这是最核心的变化。新架构将于2028财年生效:
美洲区:北美+拉美合并;
亚太及大中华区(APGC):大中华区与亚太区合并,领导团队设于新加坡;
欧洲、中东和非洲区:维持现状。
② 供应链现代化
引入技术方案,建立更具弹性的成本结构,提升响应速度。
③ 印度班加罗尔新园区
定位为重要增长市场和人才中心,支持耐克、Jordan和Converse业务。
④ 简化工作方式与人力
逐步减少岗位数量,裁员从2027日历年起陆续实施。
四、大中华区合并:最关键的赌注
大中华区与亚太合并,是Pace计划最具战略意义的调整。
官方解释:将更多决策、责任和资源带到更贴近市场的层级。
意图很清晰:释放大中华区已积累的产品研发、零售拓展能力,为整个亚太业务赋能,甚至辐射全球。
但风险同样明显。
分析师指出,耐克在的问题“不是渠道问题,而是产品问题”。
如果产品本身不能打动消费者,组织调整可能治标不治本。
这已经是耐克自2024财年以来的第三次重组计划。
此前均未带来显著的运营杠杆改善,市场对执行效果抱有疑虑。
五、财务账本:先投入,后产出
Pace计划在财务上是一次明确的赌注。
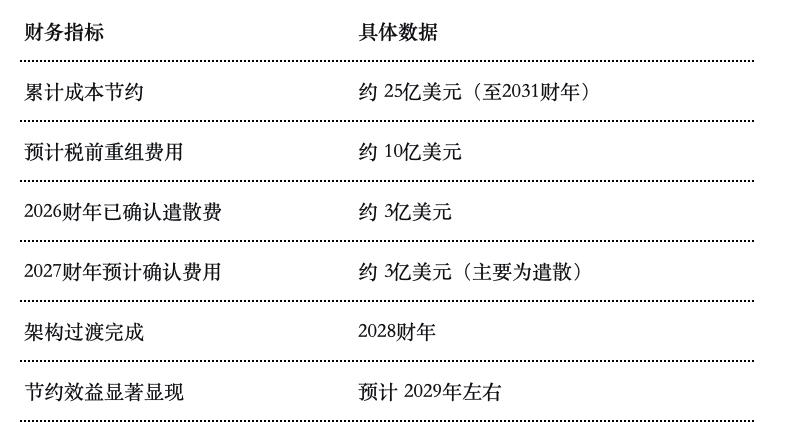
节约资金将重新投资于业务。但Citi分析师直言:耐克正在变成一个“削减成本的故事”。
六、市场信号:分歧与等待
Pace公布后,分析师观点明显分化。
谨慎方:Citi维持“中性”,认为效益要到2029年才显现。Morningstar指出转型之路漫长,大中华区持续下滑是巨大拖累。
乐观方:Jefferies认为“转型正在取得进展”。Bernstein维持“跑赢大盘”,给出45美元目标价,暗示股价被低估。
一个容易被忽略的细节:Pace还包含削减Jordan品牌复古鞋款发售量,通过控制供应创造更稀缺的市场定位。
重组不仅关乎组织,也触及品牌策略。
七、核心判断:阵痛远未结束
耐克管理层已明确表态:线上渠道治理需要多个销售季才能完成,大中华区短期营收还会继续承压。
上海部分试点门店已实现连续十个月销售增长,新品牌NikeSKIMS也在上海开设了慢闪空间。
但这些积极信号,尚不足以扭转大局。
Pace计划的成败,取决于三个关键变量:
新区域架构能否真正加速决策?成本节约能否有效转化为产品创新?耐克能否重新赢得等关键市场消费者的心?
如果产品本身缺乏吸引力,任何组织调整都只是治标不治本。
Pace为耐克的长期复苏铺设了轨道。但火车能否准时抵达,仍需时间验证。