国际鞋履 | 告别“一家独大”,运动鞋市场“多极化”时代来临
过去几十年,运动鞋行业的晴雨表几乎只有一个名字:Nike。每当这家行业巨头发布财报、推出新品或调整战略,整个市场都会随之共振。但2026年的数据正在改写这一叙事:Nike依然庞大,却不再是衡量行业健康状况的唯一标尺。
瑞银集团(UBS)首席美国软线零售分析师Jay Sole在最新报告中掷地有声地指出:“由于Nike长期以来被视为行业的风向标,市场正在将Nike的业绩表现视为整个行业健康状况的替代指标,但就目前行情来看这已不够精准。”Sole强调,市场忽略的关键在于:Nike目前面临的疲软更多是公司自身经营层面的问题,而非行业整体下行。当Air Force 1和Dunk的库存堆积如山、创新管线乏善可陈、批发渠道关系仍在修复时,行业的其他角落事实却在悄然生长:专业跑鞋品牌正以双位数的增长证明:运动鞋市场的下一个增长极,已不再由单一品牌定义。
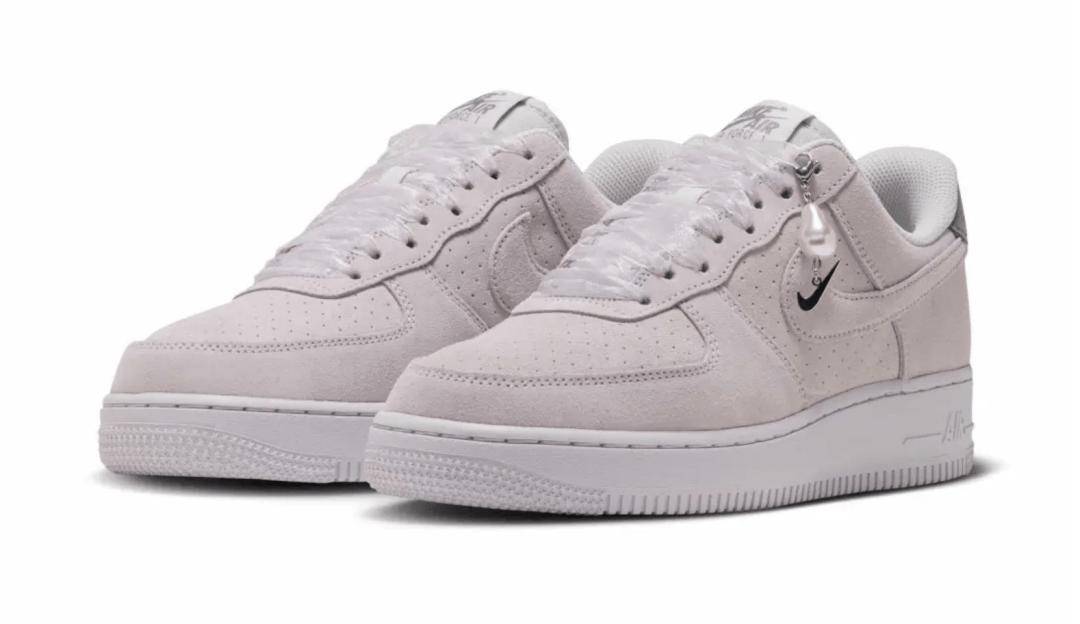
Nike面临的问题具有鲜明的“公司特异性”。首先,品牌仍在修复与部分关键零售合作伙伴的关系,而这些零售商在John Donahoe担任CEO期间曾被“抛弃”。其次,Nike的产品线过度依赖经典款式,导致库存积压和市场新品匮乏。尽管现任CEO Elliott Hill正努力重建批发关系,他在Nike Running业务上的聚焦已被视为鞋履品类的成功举措,但华尔街普遍认为,真正拖累Nike销售增长的,是运动生活服饰品类的表现。
零售商数据进一步印证了这一点。Sole引用Dick‘s Sporting Goods财报指出,真正的负面意外来自高度依赖Nike产品的零售商Foot Locker,其同店销售额下降3.6%,而Dick’s核心门店的同店销售则增长了4.9%。JD Sports同样业绩疲软,但其核心JD品牌表现优于旗下的Finish Line、Hibbett等零售门头。JD的核心品牌更具多品牌属性,而其他品牌则“严重偏向Nike、Jordan和Converse”从而导致了零售表现不佳的结果。Sole总结道:“对这些品牌敞口过大的零售商正在挣扎,这告诉我们,近期的财报结果指向的是Nike公司的疲软,而非整个行业的疲软。”
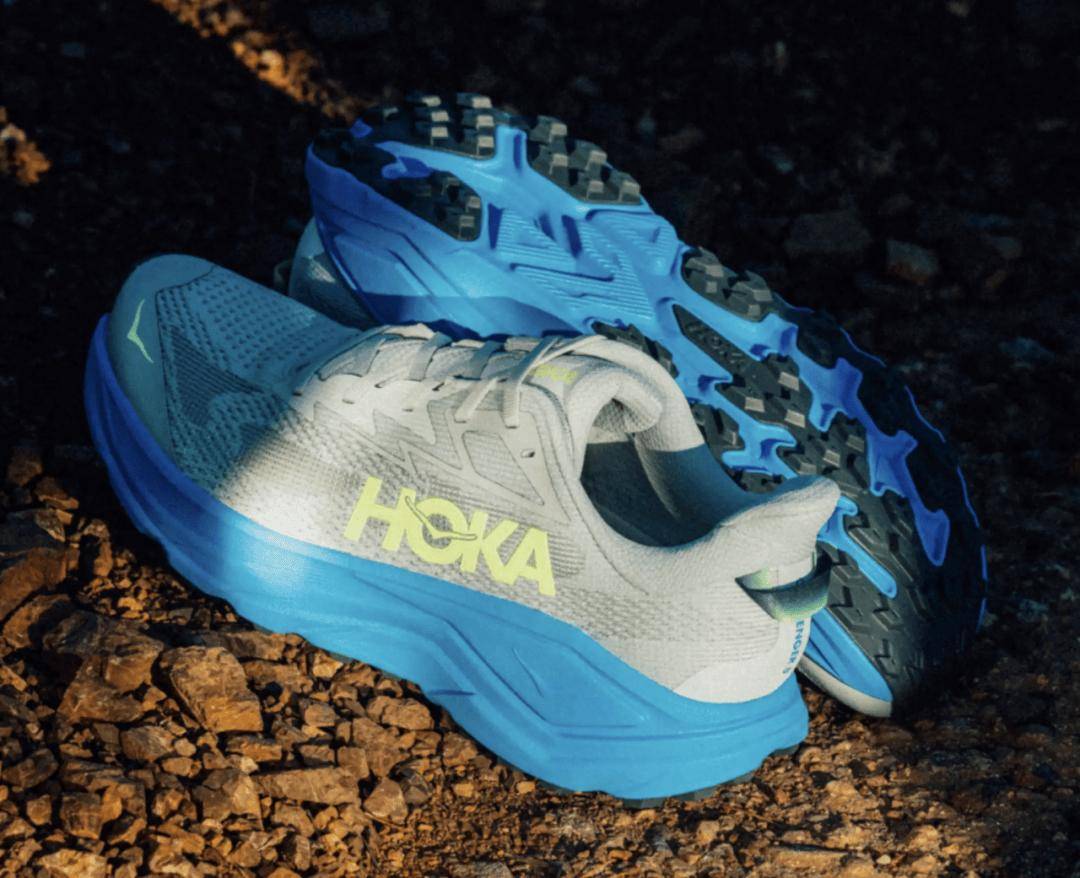
当Nike用深度折扣清理过剩库存时,On昂跑、Hoka甚至是Under Armour(虽然其依然有自身挑战)做出了一个截然不同的选择:拒绝跟风打折。这一决策为零售商带来了更高的利润空间,也让这些品牌在渠道端建立了更强的议价能力。Sole认为,即使在Nike解决库存问题之后,零售商仍可能“将订单转移至强势品牌”,如On和Hoka。这些品牌在消费者中保持了定价权和势头,同时也提供了更高的利润率。
而这场“克制”的底气,来自持续扩大的市场需求。运动性能鞋履品牌正在成为全球健康与健身趋势的最大受益者。Circana数据显示,2026年上半年美国市场跑步鞋类销售额增长了13%,而同期整个美国鞋履行业的同比增幅仅为1%。在欧洲,截至8月跑步鞋类也保持着双位数增长。多份主要品牌2026年第二季度财报进一步支撑了这一判断,按固定汇率计算:Salomon增长35%,Asics增长22.9%,On增长21.6%,Adidas增长14%,Brooks增长14%,Merrell增长10.3%,Saucony增长9%,Hoka增长7.7,这些数字清晰地勾勒出性能跑鞋品类的集体爆发。
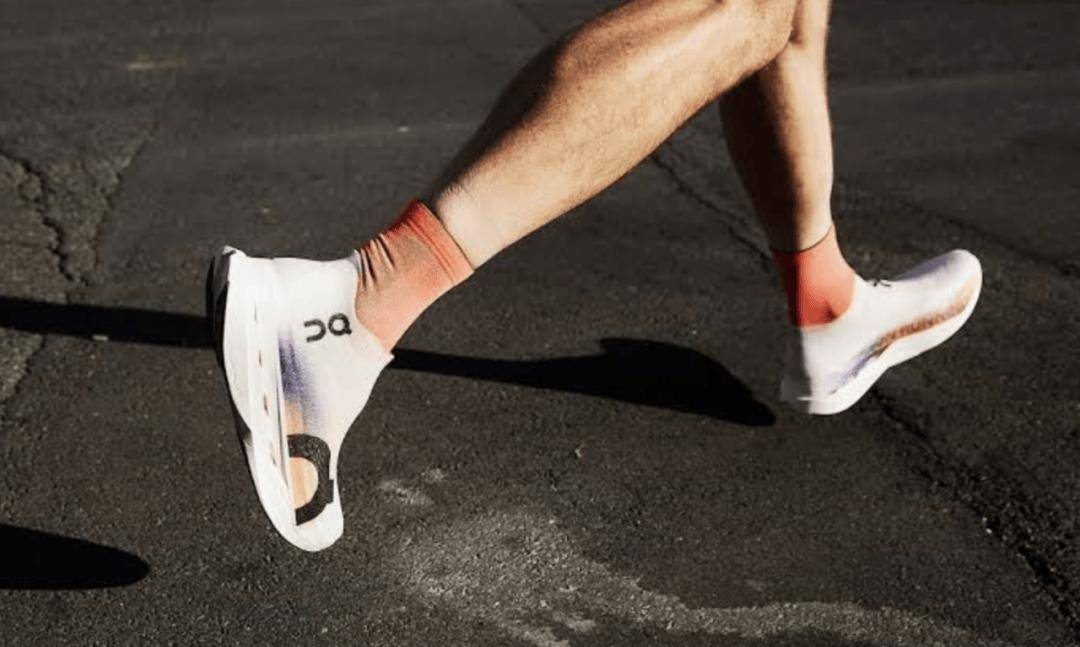
对于2026下半页,瑞银看好的运动性能品牌包括:On Holding、Deckers Outdoors(Hoka母公司)、Amer Sports(Salomon母公司)、Wolverine Worldwide(Saucony和Merrell母公司)及Under Armour,均获“买入”评级,理由是“市场低估了它们的增长潜力”。瑞银指出,Deckers和Under Armour都拥有“强劲的新产品管线”,而Hoka的新产品正在欧洲消费者和零售商中产生共鸣。
接下来的投资者日将成为观察品牌战略的关键窗口:Amer Sports于9月17日举办投资者日,市场预期公司将阐述创新如何助力Salomon在跑鞋市场获得增长动力;On Holding于9月22日举办投资者日,预计将重点展示新产品创新,部分新品将于10月在美国首发;Adidas和Nike也将分别在9月23-24日和11月16-17日举办投资者日。当Nike仍在修复旧有关系、消化库存压力时,挑战者们正在用新品、新技术和新叙事争夺市场份额,谁能在这一轮多极化格局中抢占先机,将决定未来三至五年运动鞋市场的座次。
运动鞋行业的竞争规则正在被重写。Nike的失速不应被误读为行业的失速,恰恰相反,运动鞋市场正经历着近十年来最具活力的多元增长格局。从更长远的产业周期来看,Nike的问题暴露了旧有增长模式的深层局限:过于依赖经典款式的周期性复刻和联名事件制造热度,在消费端日益理性、审美日趋多元的时代已难以为继。
而On、Hoka、Asics等新兴品牌的崛起,指向了另一条路径:用持续的技术迭代解决真实运动场景中的问题,用克制且精准的品类聚焦建立品牌心智,而非用折扣和货架覆盖率换取短期销量。当一家头部公司的调整期与整个行业的结构重塑重叠,那些能够看清趋势、坚守长期主义的品牌,才有机会在下一轮周期中占据新的生态位。一个不再由单一品牌定义的市场,或许才是更健康、更有韧性的市场。