奢侈品不再「只涨不跌」,GUCCI 降价后行业逻辑变了?
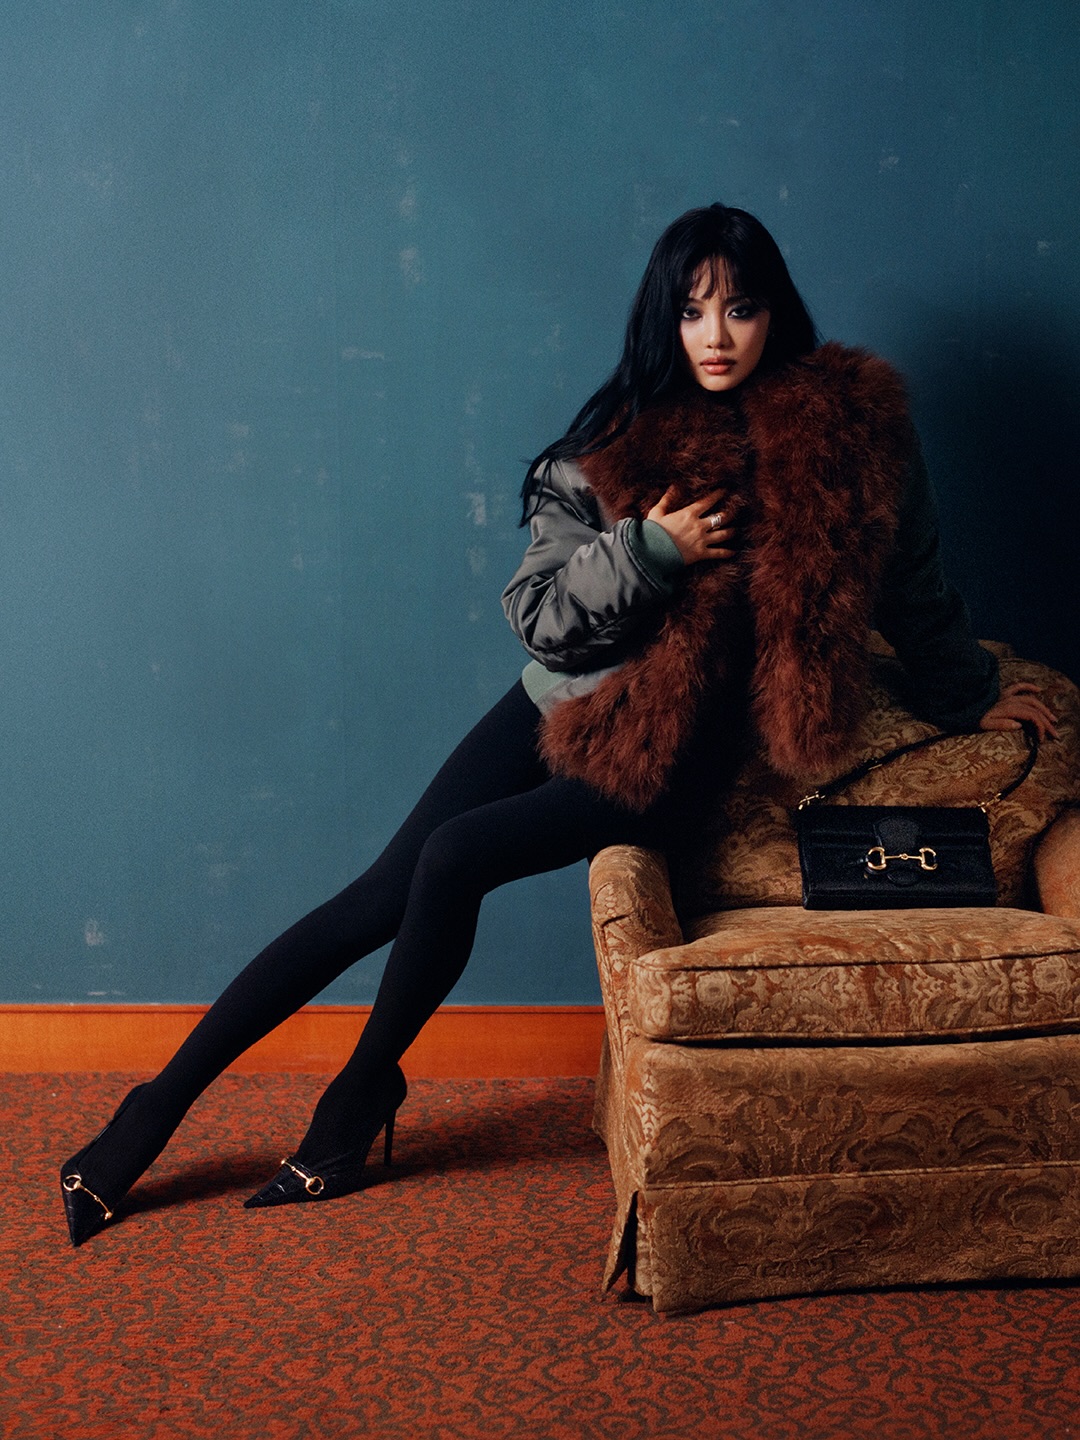
本月初,GUCCI 正式将部分手袋、鞋履及成衣产品的零售价下调 20% 至 25%,且此次调整属于永久性价格重置,而非限时线上促销。早在今年 5 月,分析机构 Bernstein 就已经注意到 GUCCI 一款中号皮革 Mercato 托特包的价格调整。而在 7 月举行的第二季度财报电话会议上,Kering 集团 CEO François-Henri Pinault 也表示公司此前「对价格弹性进行了试探」,结果对销量产生了「非常显著的影响」,这也促使大幅降价策略正式落地。

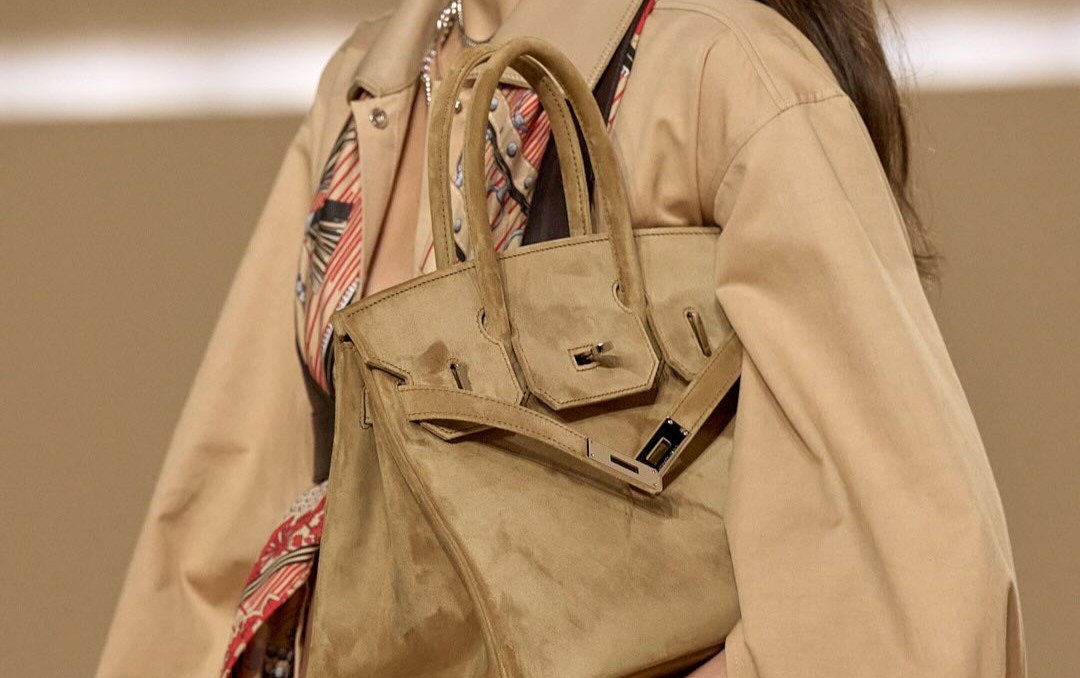
另一方面,Hermès 在 2025 年将美国市场热门 Birkin、Kelly 的价格普遍提高约6%—7%,Birkin 25 Togo 从 12,100 美元涨到 12,700 美元;到了 2026 年,美国市场 Birkin 25 又进一步涨到 13,500 美元。CHANEL 2025 年在美国市场上调 Classic Flap 价格,Classic Medium 从 10,800 美元涨至 11,300 美元,Small、Jumbo、Maxi 等型号也普遍上涨约 4%—5%。LOUIS VUITTON 则在 2025 年进行了至少两轮美国市场调价,2026 年 5 月又再次上调手袋价格,大多数经典款涨幅约 2%—3%。
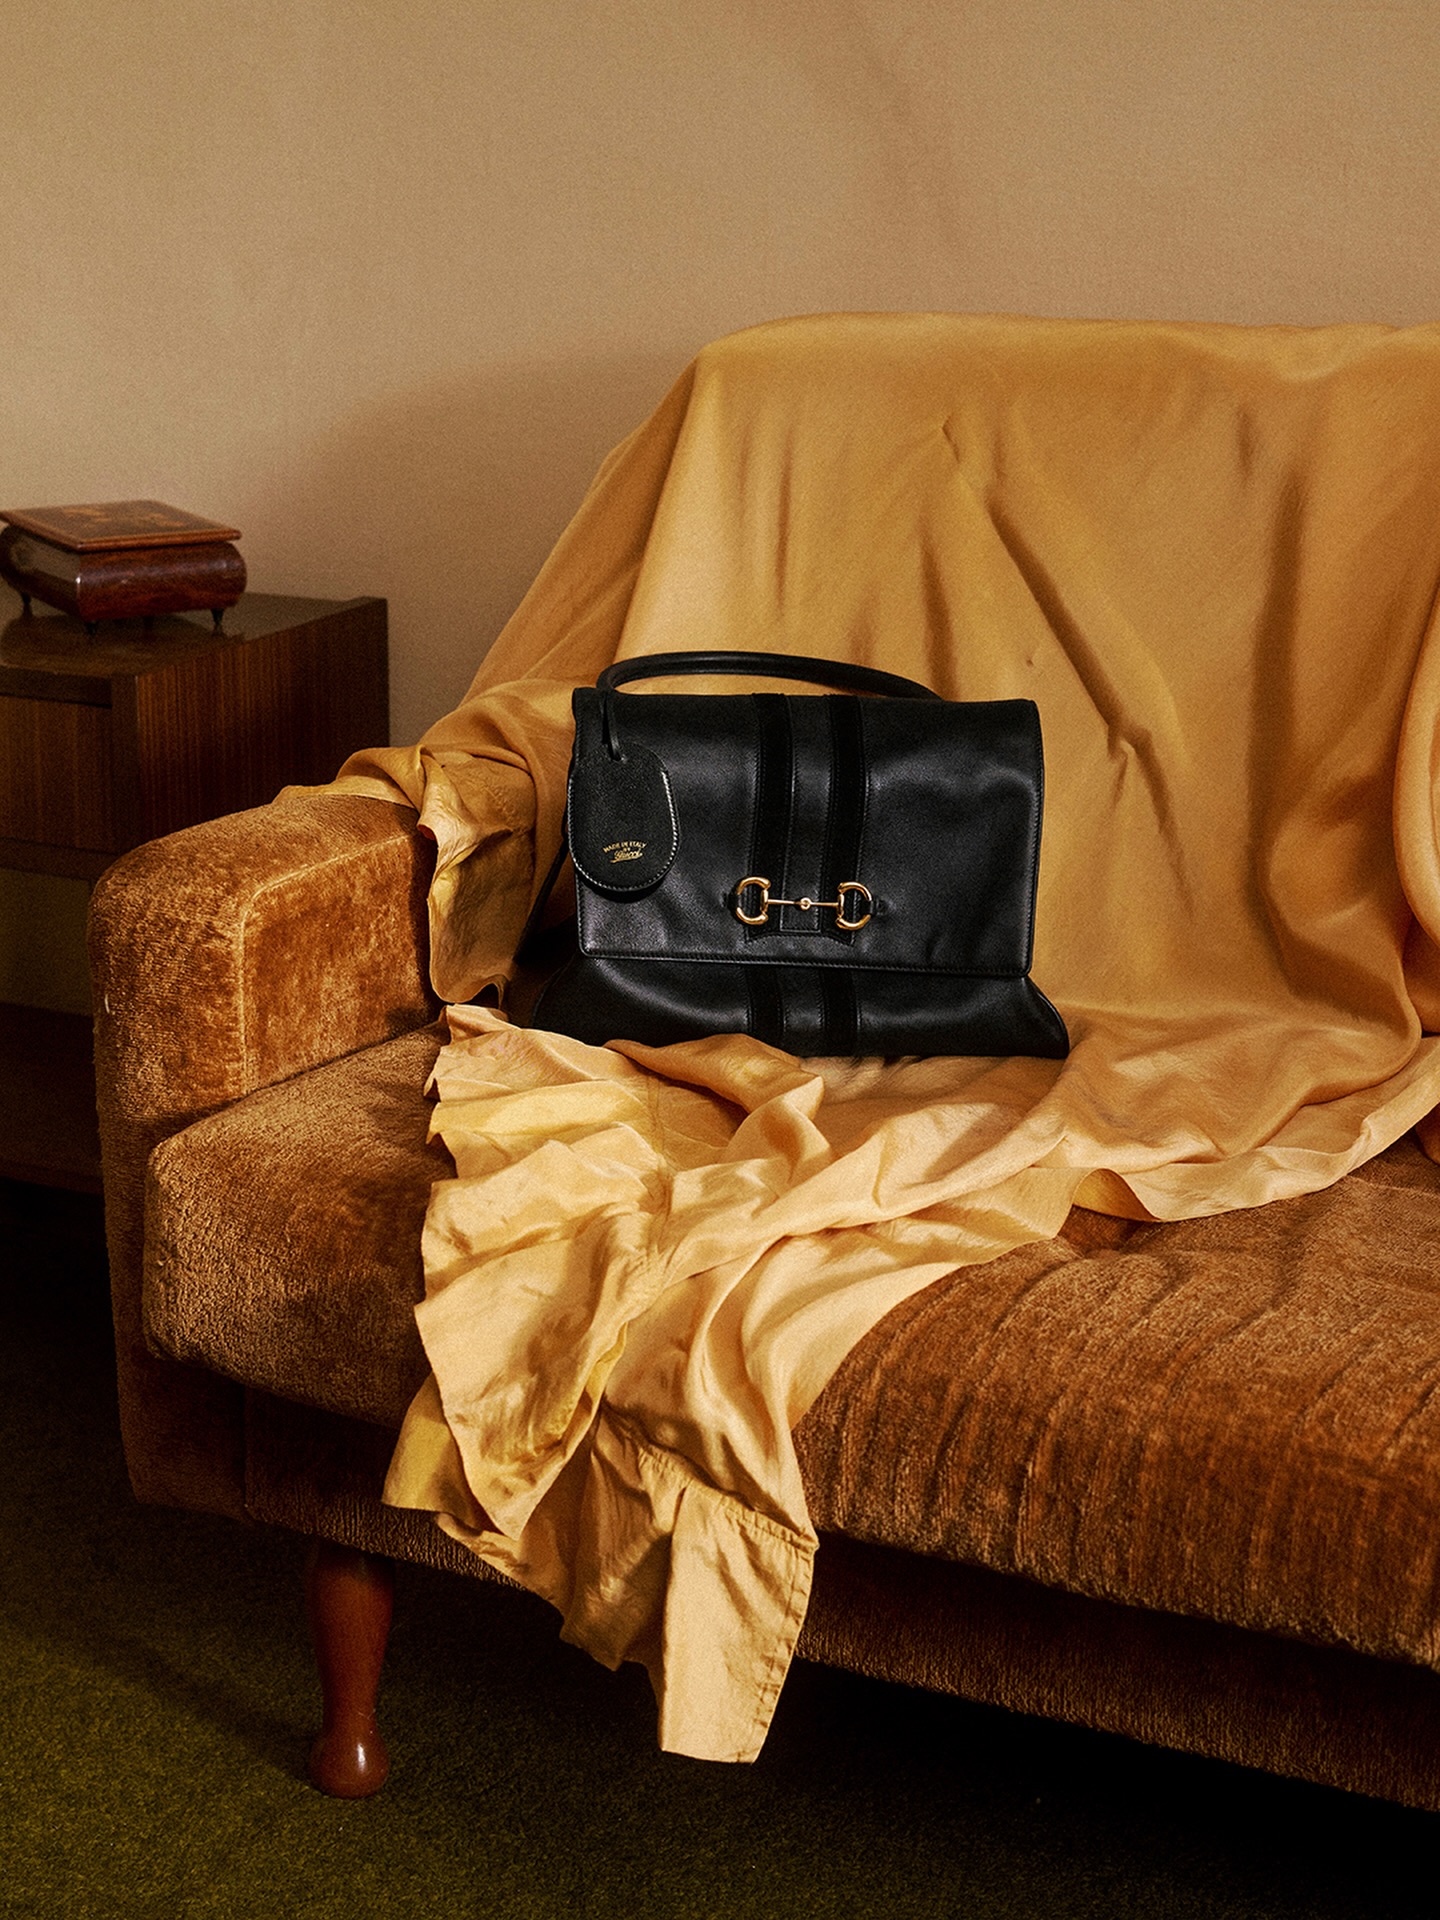
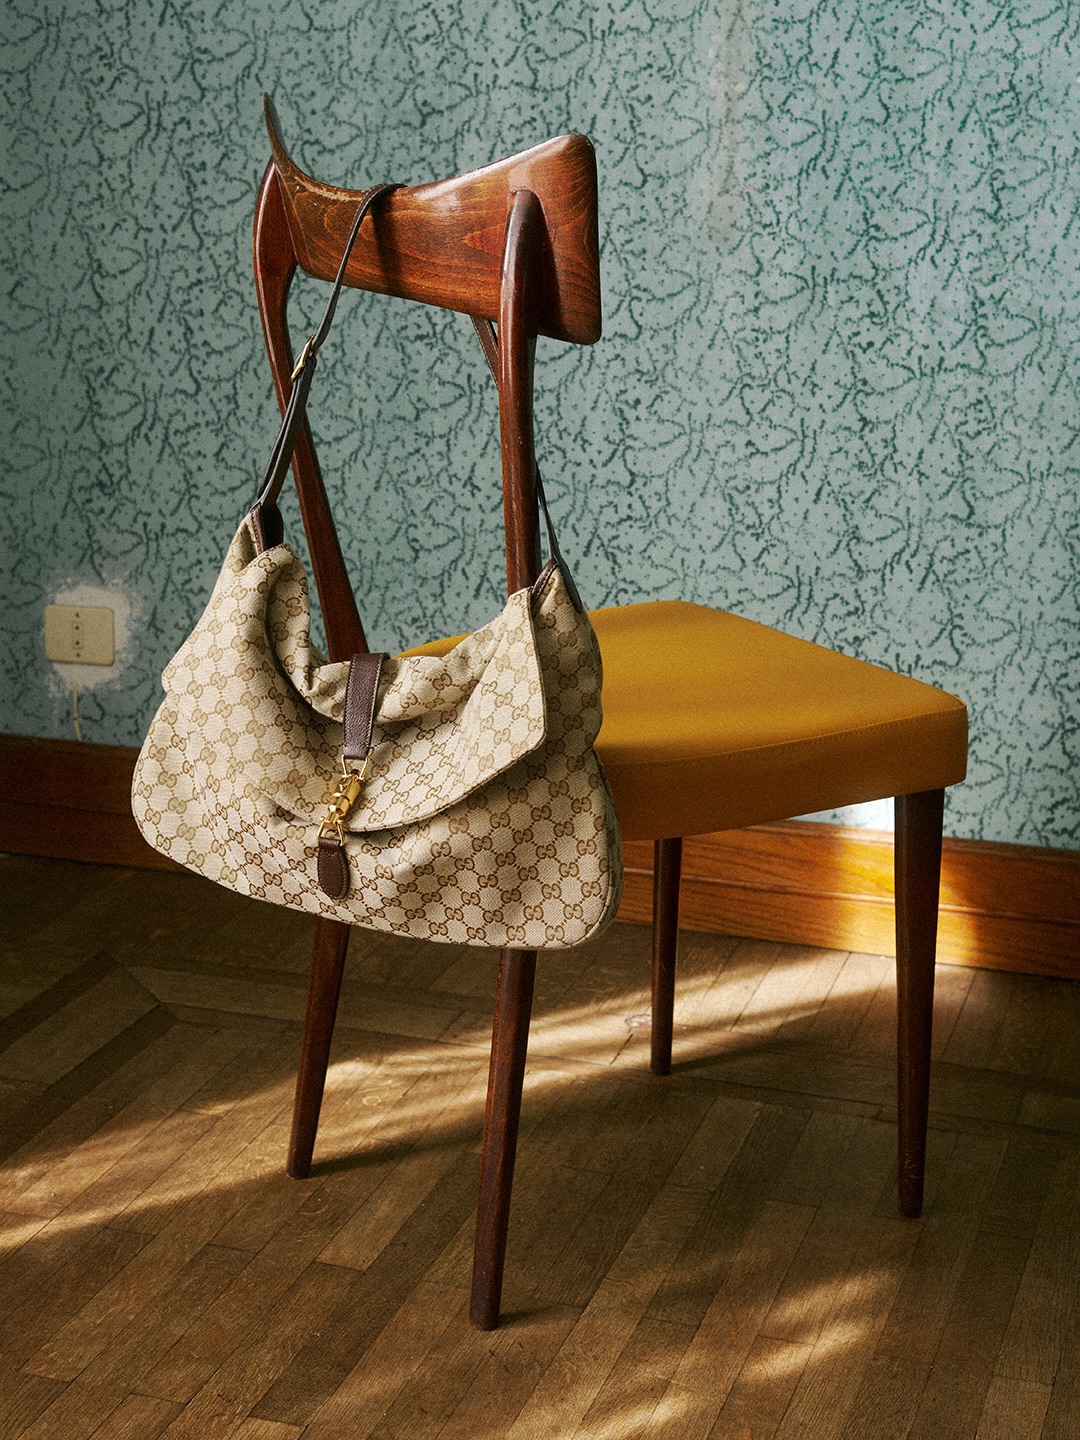
GUCCI 的大幅度降价措施与上述品牌仍然持续提价的状态形成了非常鲜明的对比。虽然 GUCCI 的降价并不直接意味着奢侈品行业将集体进入降价周期,但是过去高度一致的「奢侈品就应该不断涨价」的公式正在松动。不同品牌正在根据自身的品牌势能、消费者结构和增长压力,采取完全不同的价格策略——奢侈品行业更像是进入了价格分化时代。
GUCCI 不是唯一一个「牺牲价格」的奢侈品牌

2026 年 4 月,开云集团在资本市场日公布的 GUCCI 转型计划已经把重新吸引「aspirational shopper」——即希望购买奢侈品、但对价格更加敏感的消费者——放在重要位置,这更像是一种「以退为进」的策略。降低部分商品价格,意味着品牌可能放弃一部分单件商品的收入,但它希望换来的,是更广泛的消费人群和更高的购买意愿,这是一套与过去几年完全相反的增长逻辑。
过去几年,奢侈品行业经历了一轮前所未有的涨价周期。疫情期间的消费热潮让大量奢侈品牌迅速提高价格。消费者一度愿意接受越来越贵的手袋、鞋履和成衣,而品牌也发现,与其依靠增加销量,不如通过涨价迅速提高客单价和利润率。
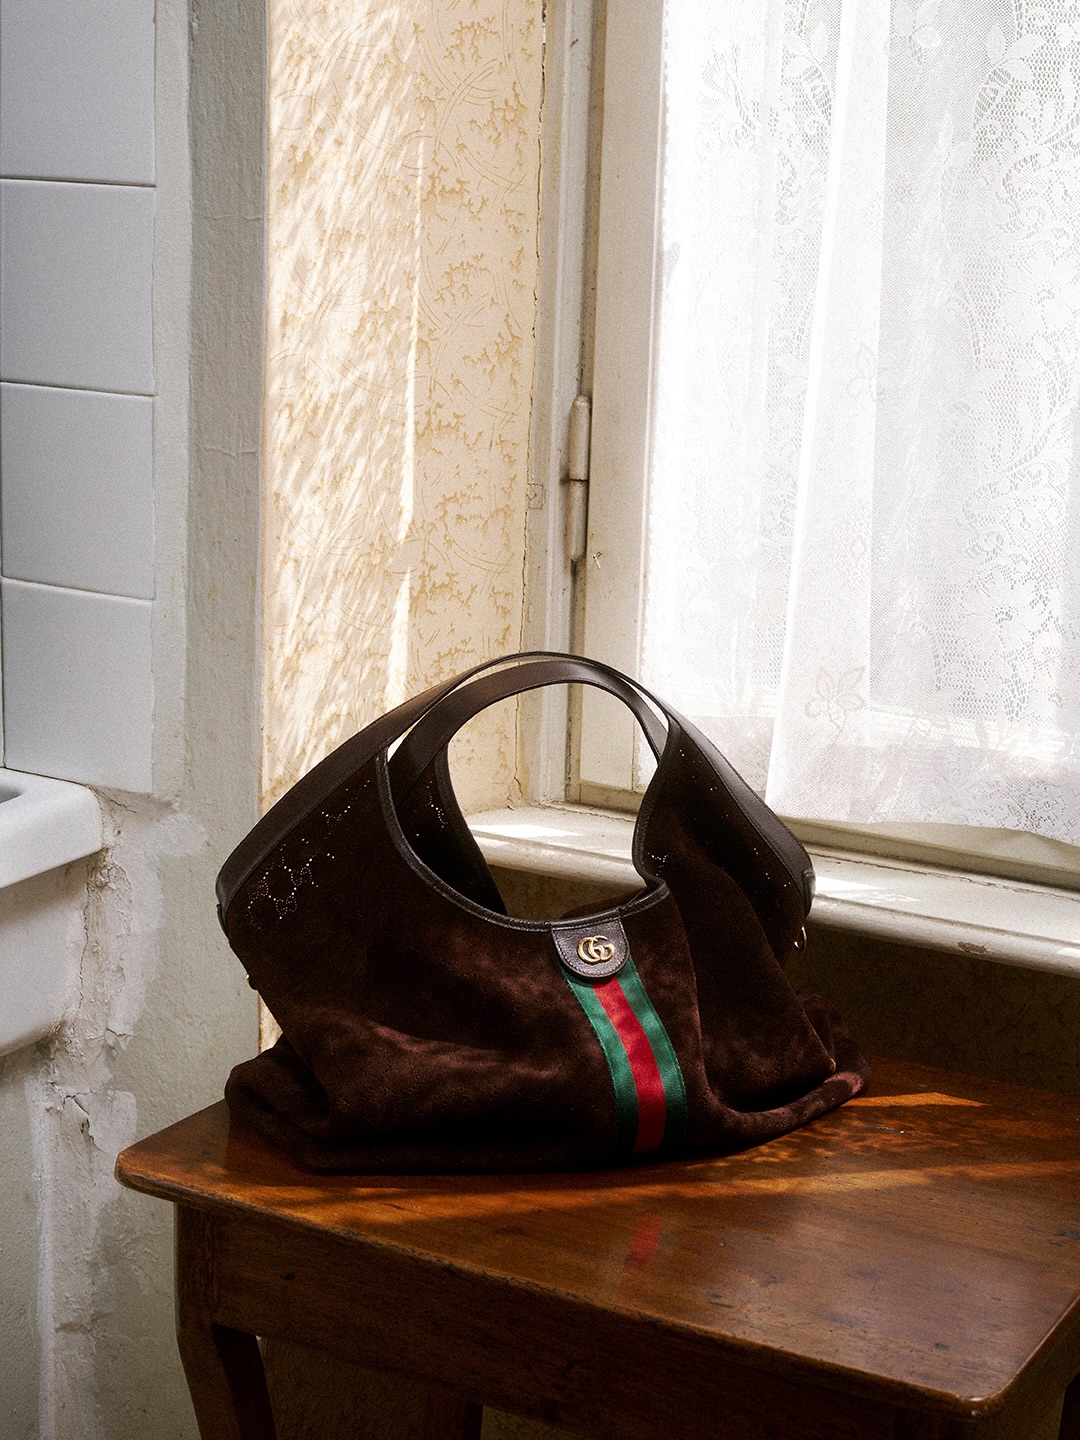
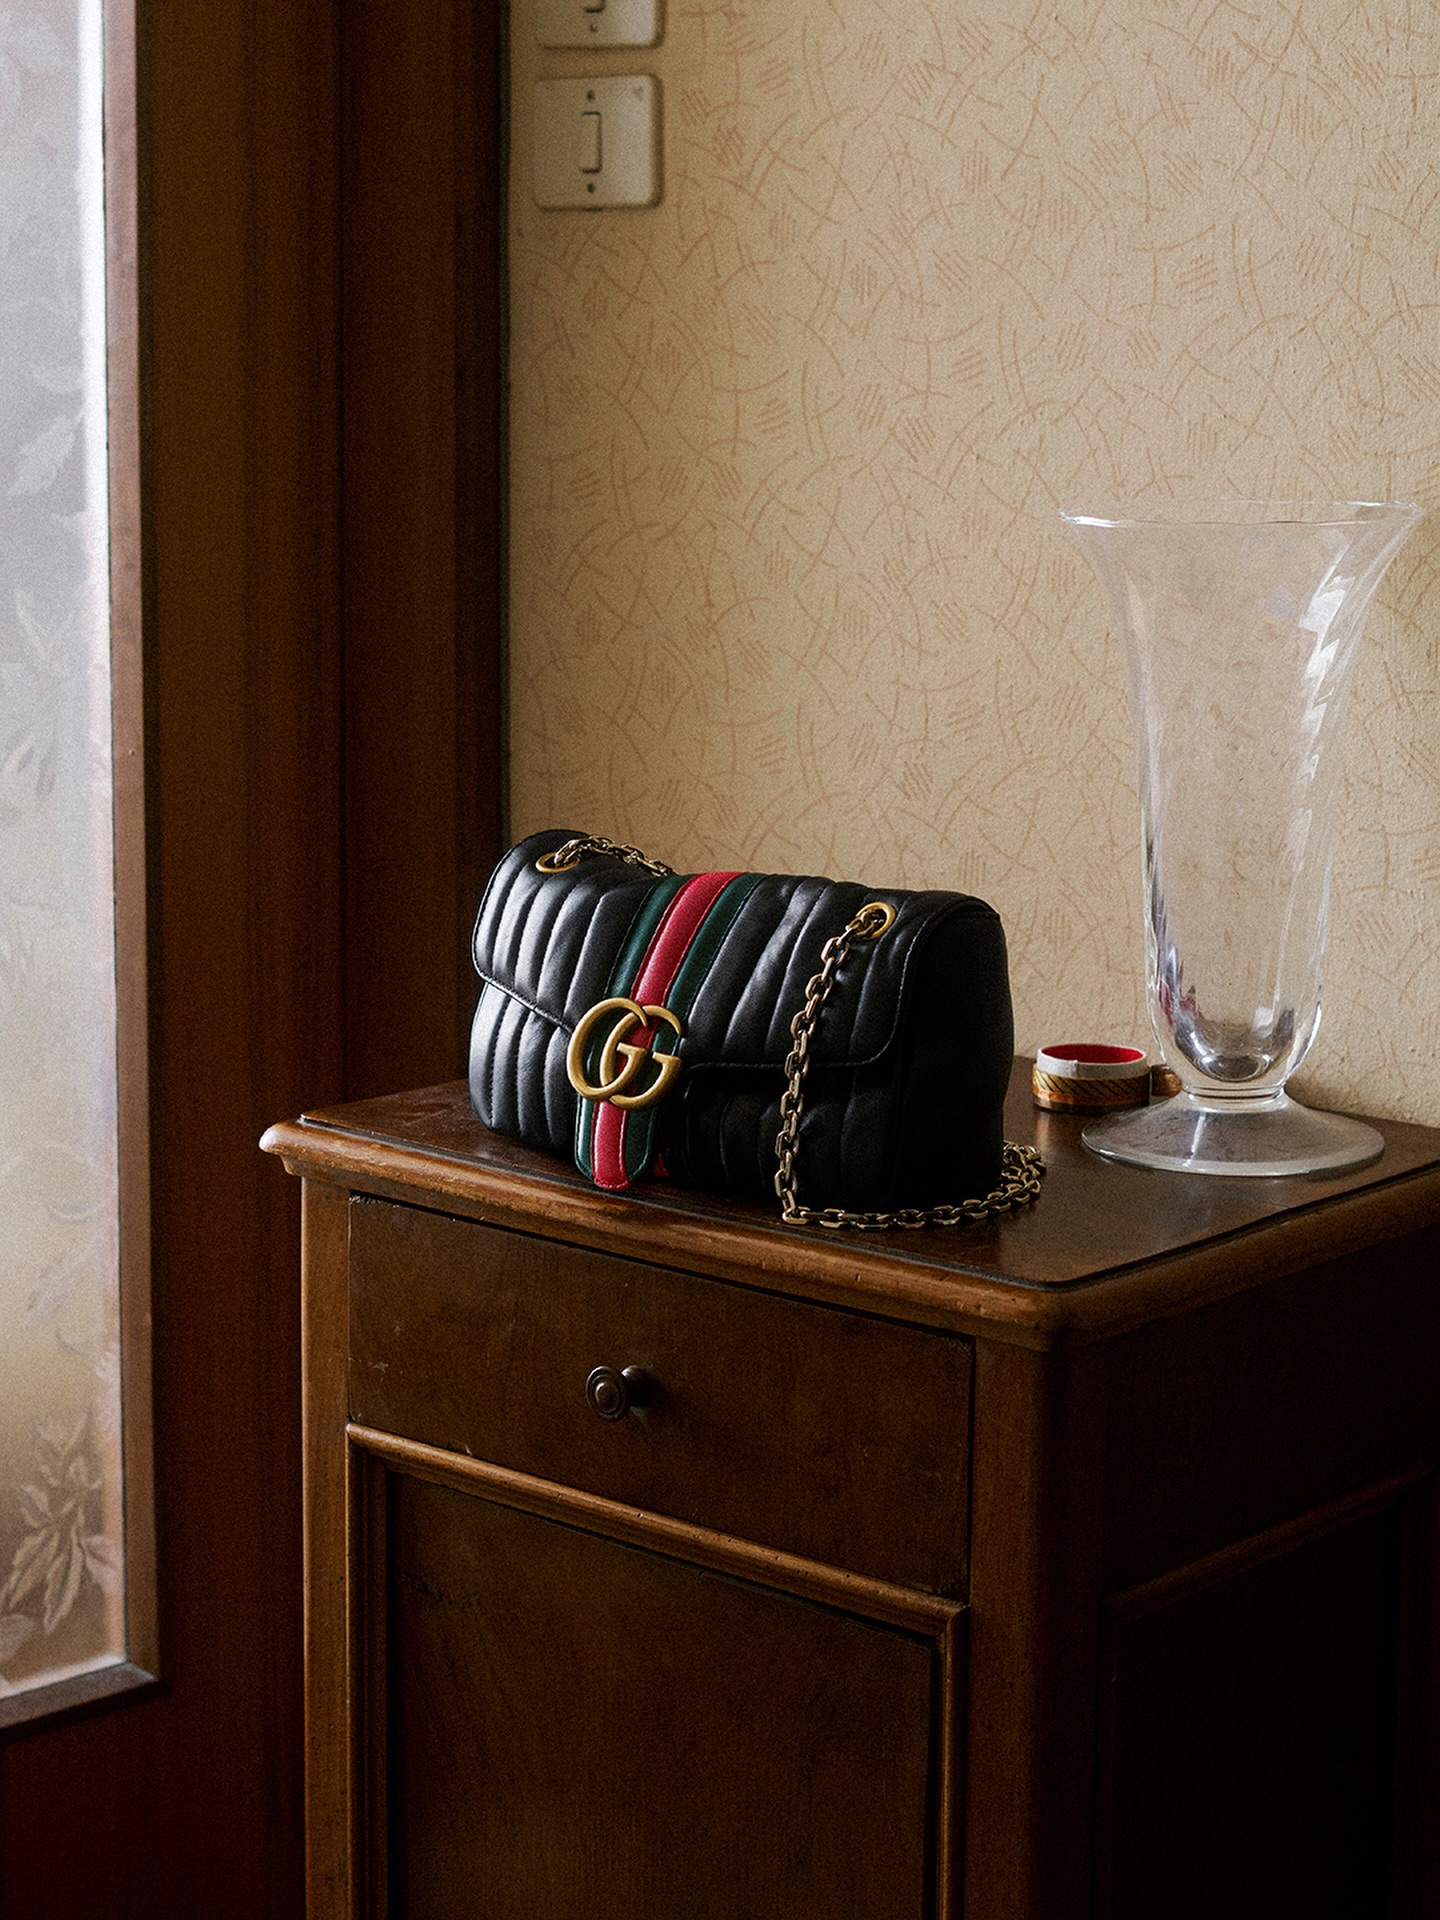
Via Instagram @gucci
但当疫情后的消费热潮结束,这套逻辑开始出现问题。价格上涨时,消费者对品牌价值的感知却不一定同步上涨,这也是 GUCCI 当前困境的重要背景。如果消费者觉得一个 GUCCI 手袋从 2,500 美元涨到 3,000 美元以后依然值得购买,那么涨价就是有效的品牌策略;但如果消费者开始觉得 3,000 美元已经超出了自己对于 GUCCI 的价值判断,那么价格上涨反而会成为消费决策的最后一道阻碍。
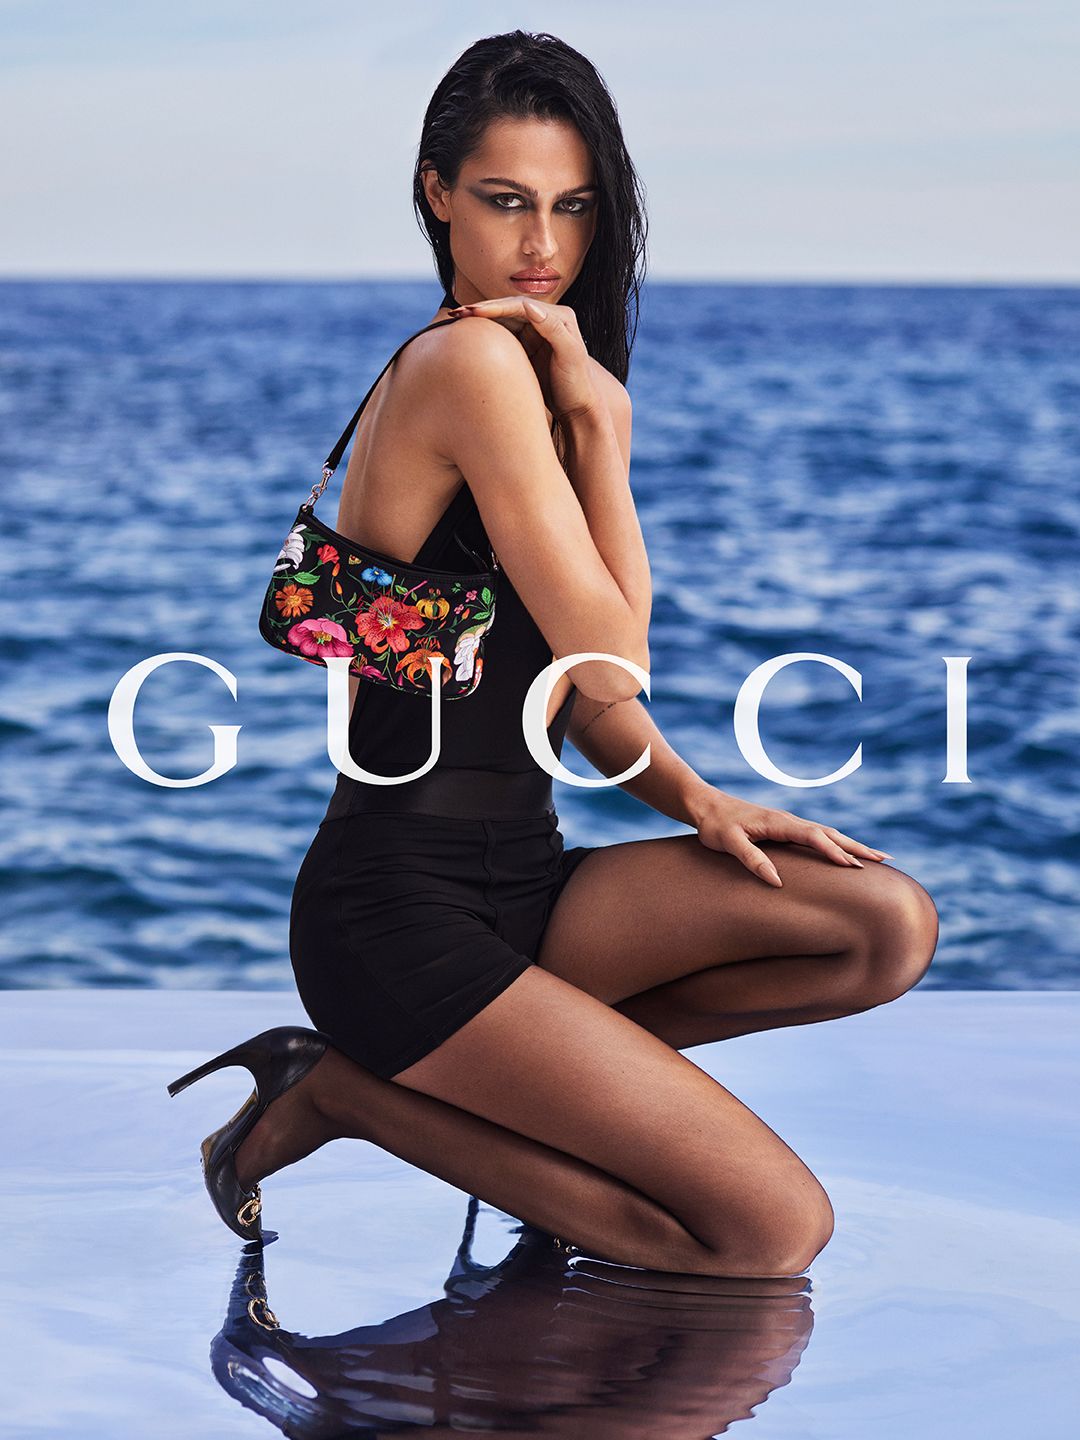
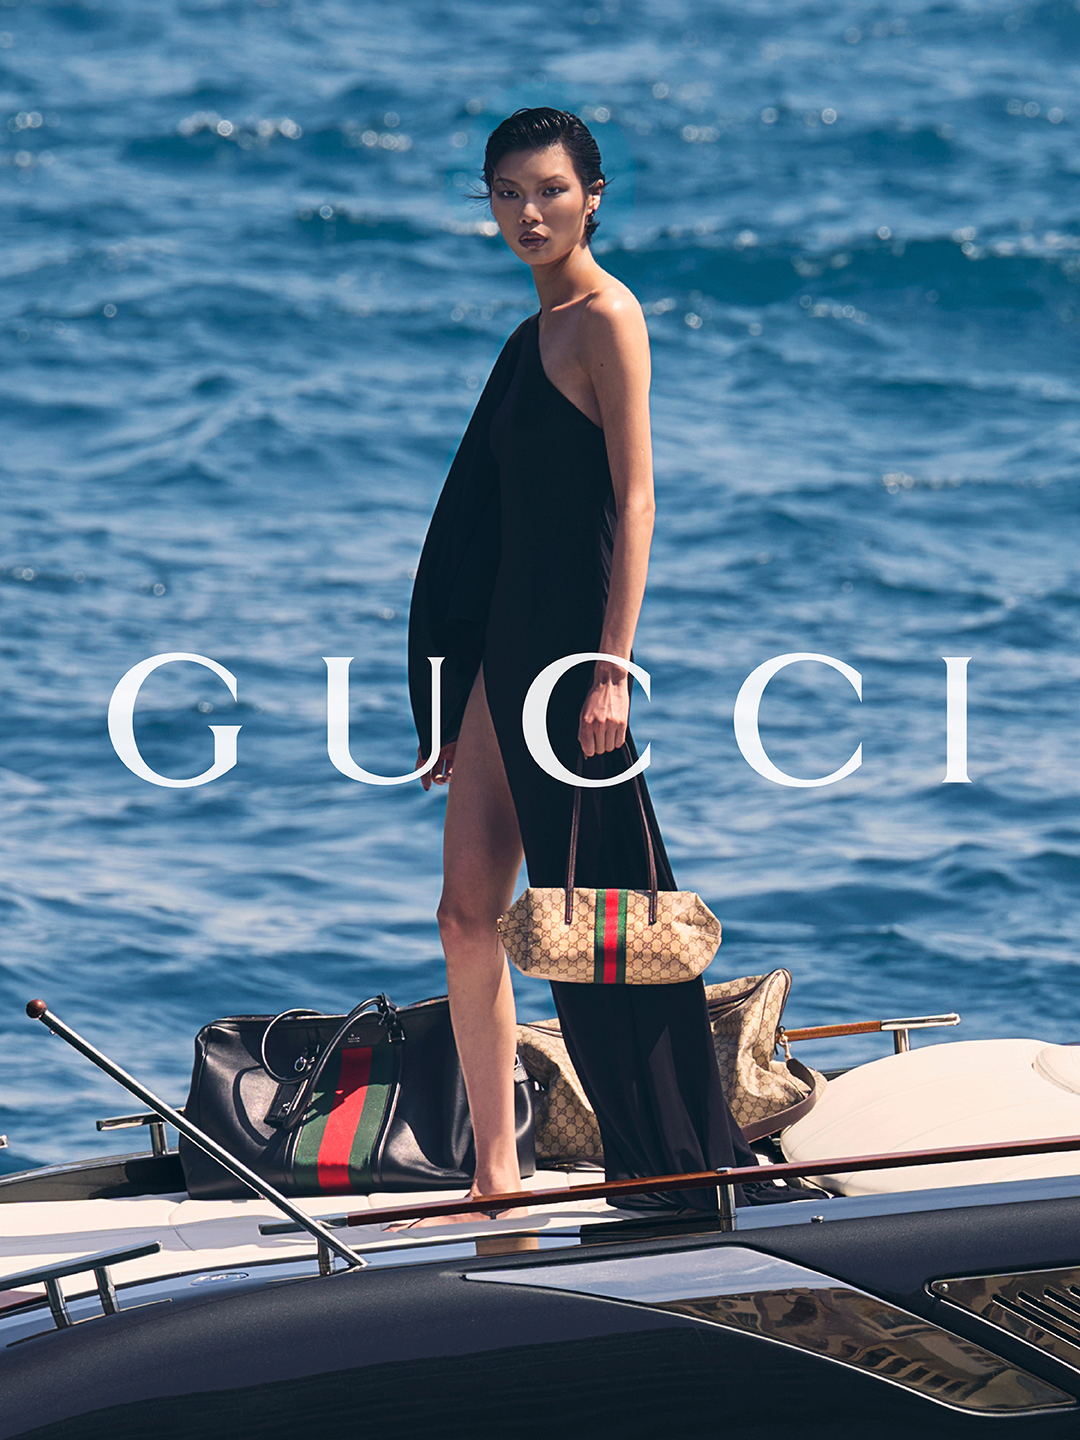
换句话说,如果涨价不能继续为品牌带来增长,那么降低价格能不能带来增长?这就是 GUCCI 尝试回答的问题,仍需要后续财报和市场表现验证;事实上,确实存在「牺牲价格」而使得业绩增长的奢侈品牌。

在 2024 年,BURBERRY 新任 CEO Joshua Schulman 上任后,对品牌此前两年的「高端化」策略进行了重新审视。他甚至明确表示,BURBERRY 过去的定价「too high across the board」,尤其是皮具产品的价格推得过高。这其实是一个非常重要的表态,因为对奢侈品牌而言,承认「我们的产品太贵了」,几乎等于承认过去的品牌升级策略完全没有奏效。
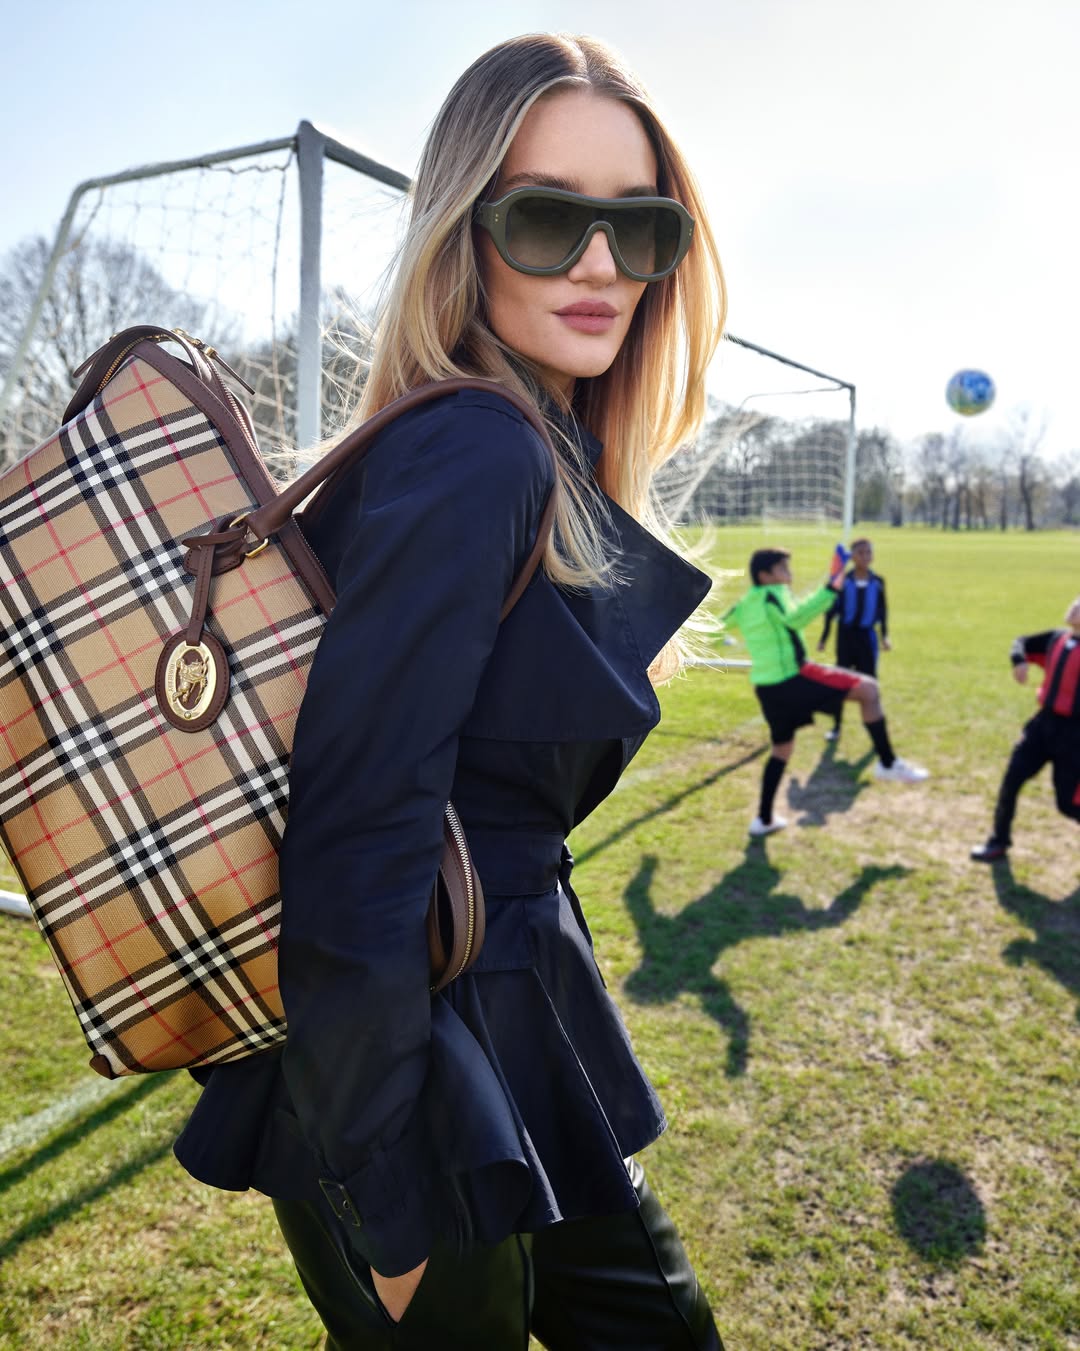
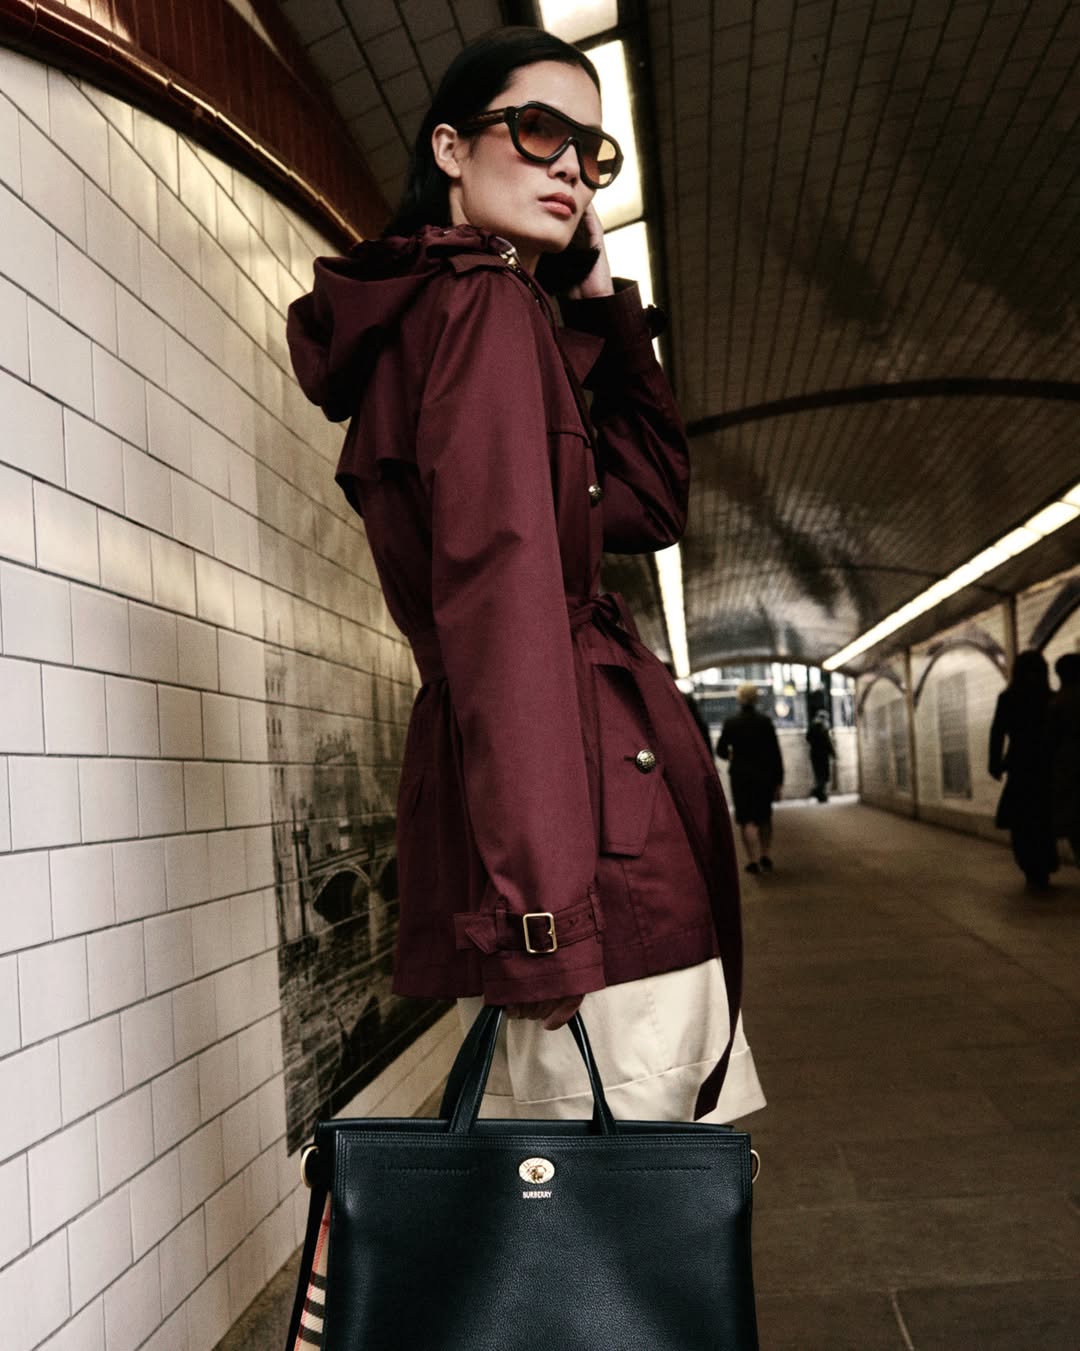
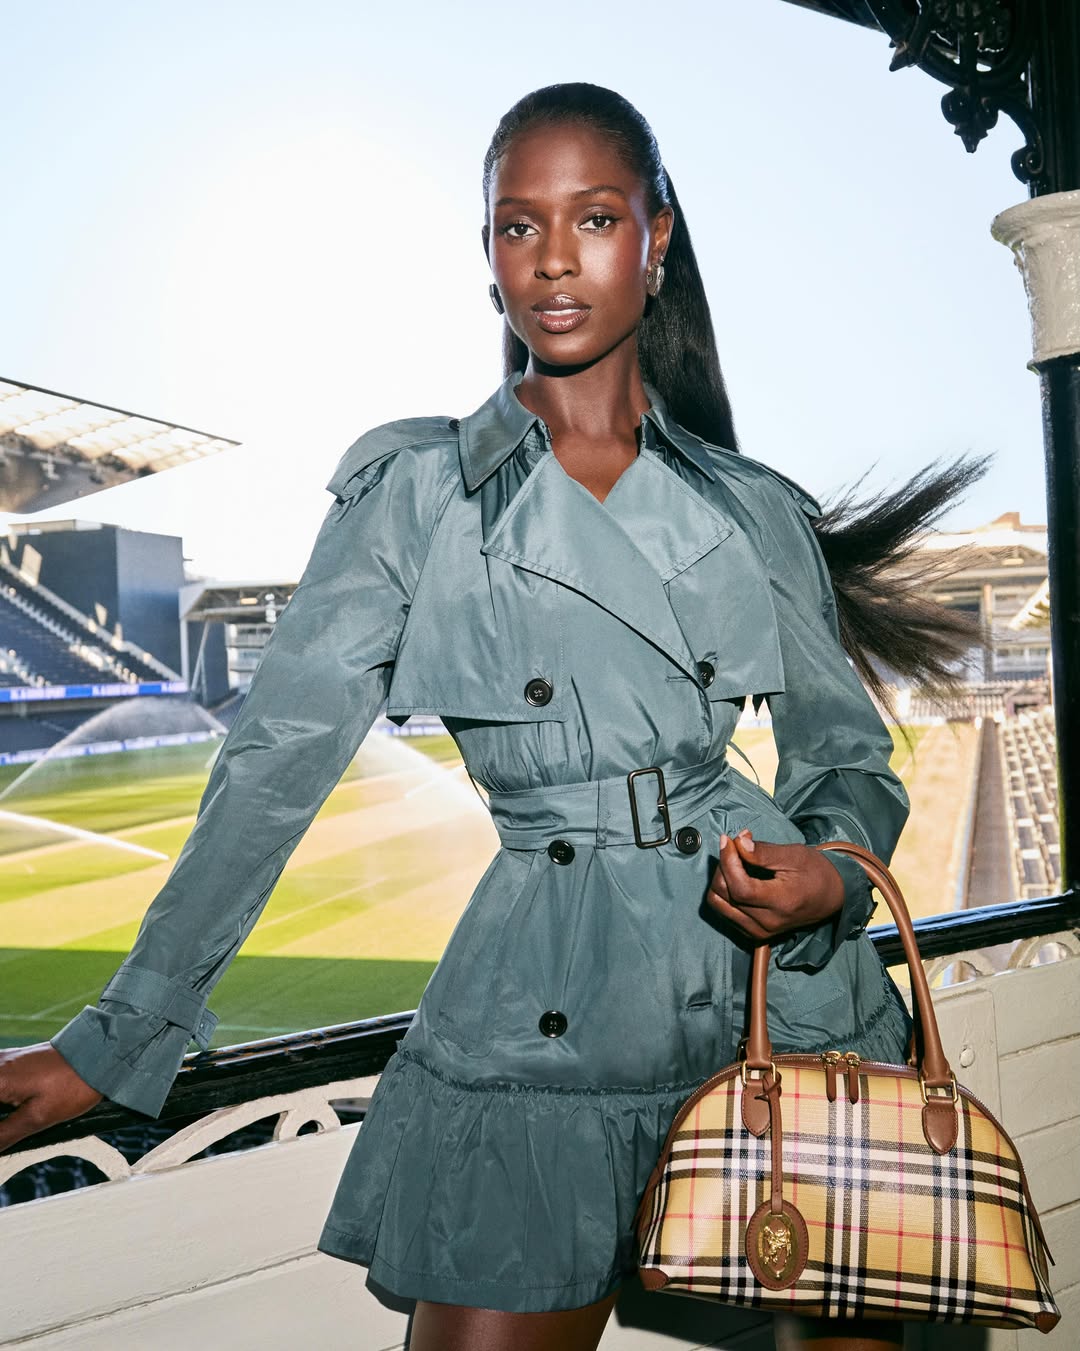
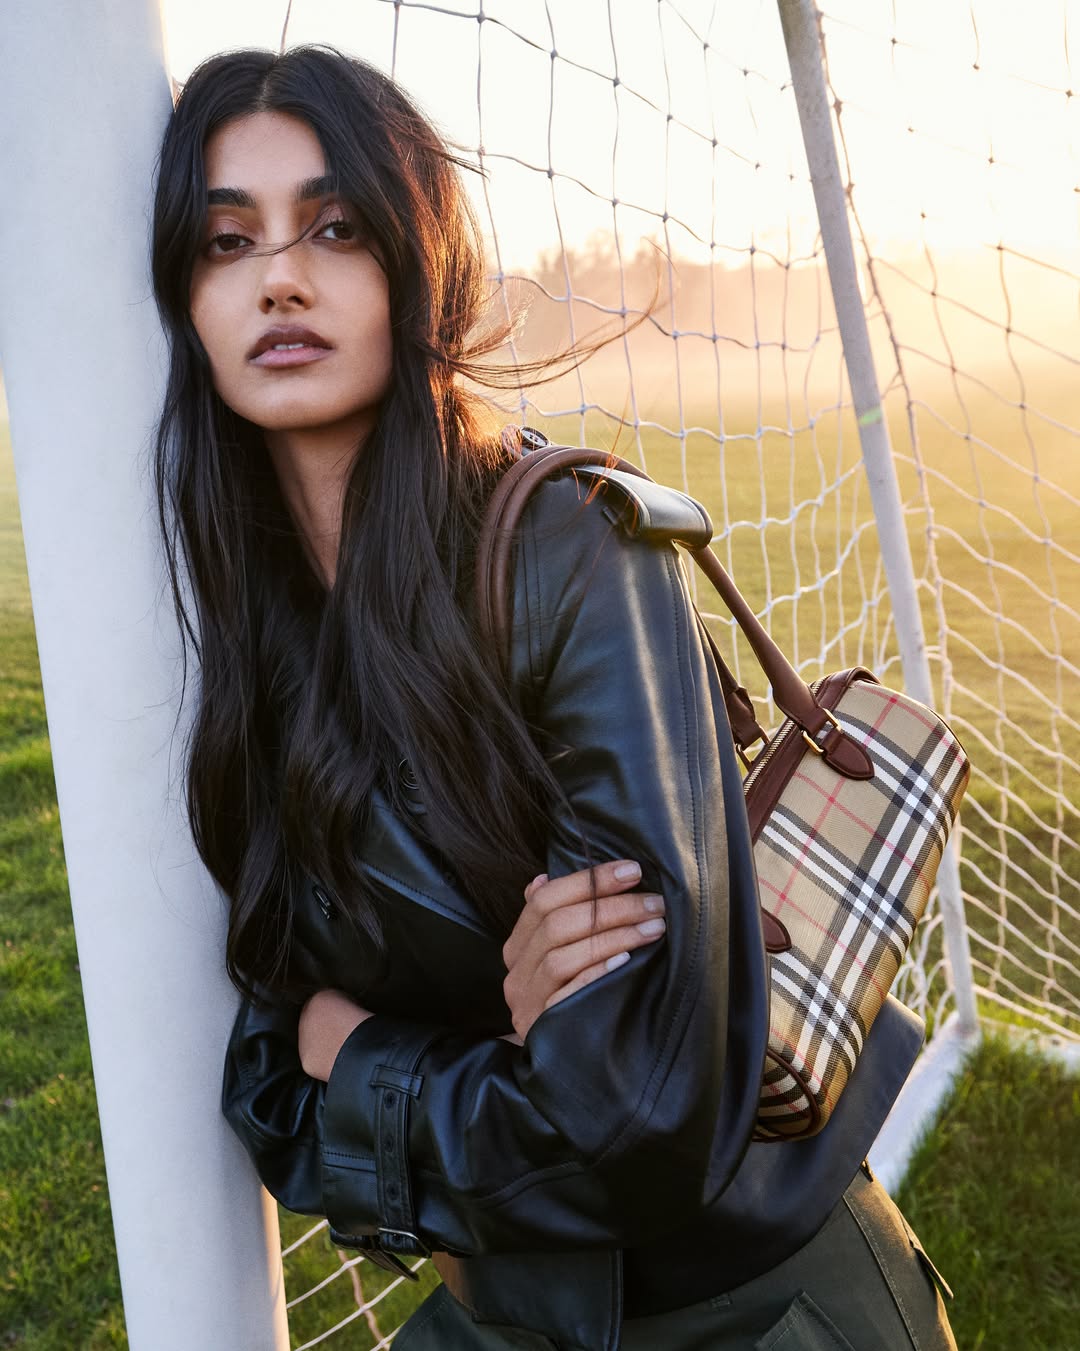
Via Instagram @burberry
Schulman 上任之后,将手袋价格重新拉回约 1,500 至 2,000 英镑的区间,而不是大量集中在 2,000 英镑以上;与此同时,品牌重新强化风衣、围巾等更具 BURBERRY DNA 的产品。到了 2025 年,BURBERRY 进一步推出更多低于 2,000 英镑的手袋。Vogue 在 2026 年的追踪中指出,BURBERRY 官网上售价超过 2,000 英镑的手袋占比已经从 2023 年底接近 30% 下降至约 3%。

而从后续表现来看,这一调整至少没有成为品牌增长的阻力。BURBERRY 2025/26 财年的全年收入按固定汇率计算基本持平,但可比门店销售已经从上一财年的 -12% 回升至 +2%,第四季度更达到 +5%;调整后营业利润也从上一财年的 2,600 万英镑大幅升至 1.6 亿英镑。尤其值得注意的是,BURBERRY 也将这一财年定义为一个重要转折点,并明确表示品牌已重新实现盈利性可比销售增长。
当然,这并不能简单理解为「BURBERRY 回调价格之后,业绩就增长了」。同期发生的还有产品重组、风衣等核心品类的重新强化、营销策略调整以及成本控制,任何一个因素都可能影响最终业绩。但至少可以确认的是,当 BURBERRY 将部分过去定价过高的产品重新拉回合理区间之后,品牌的销售表现开始从持续下滑转向恢复增长。
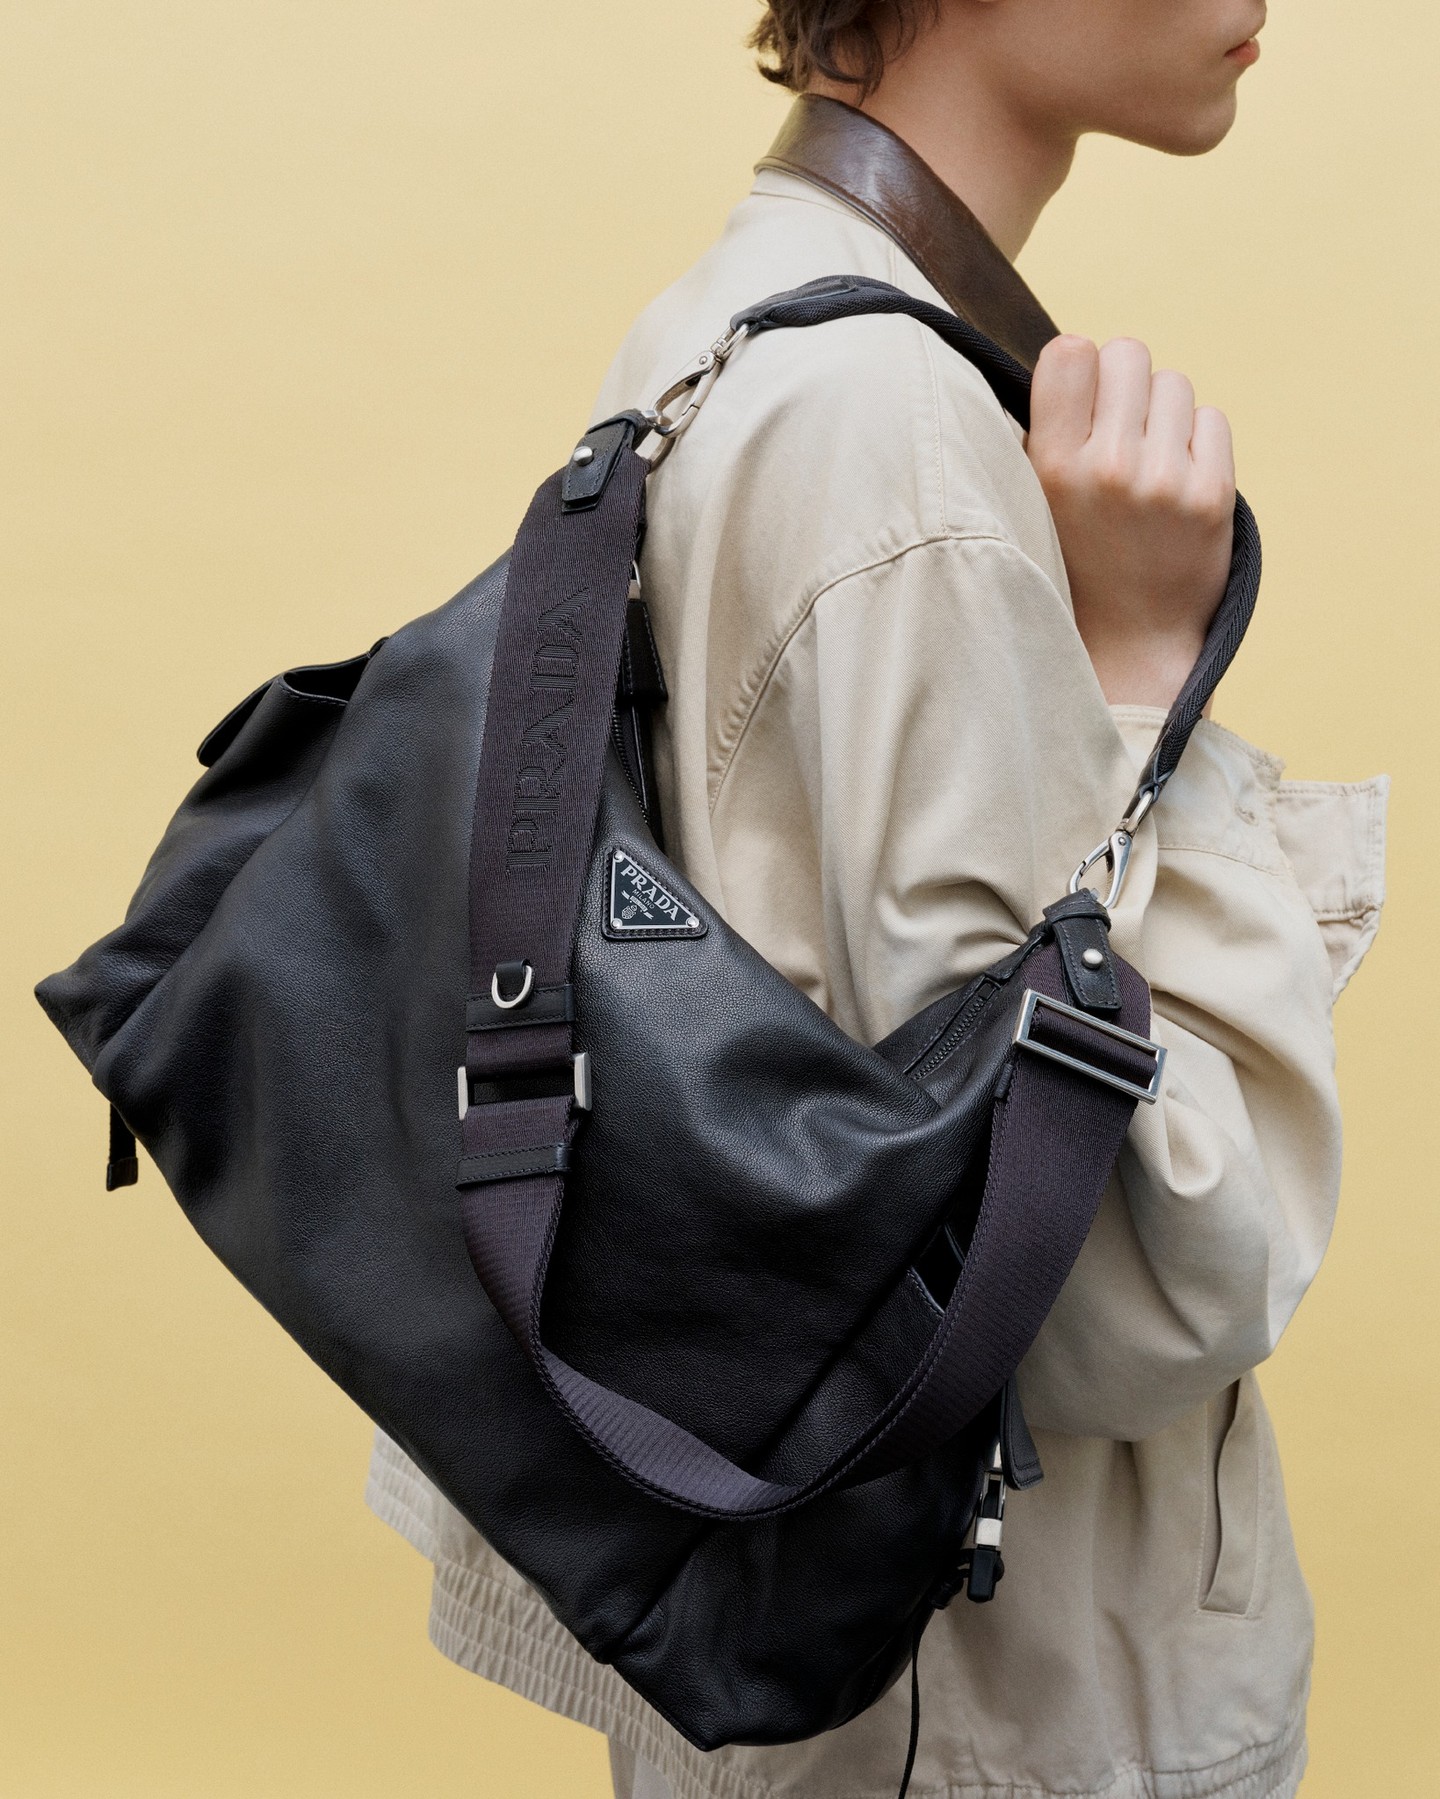
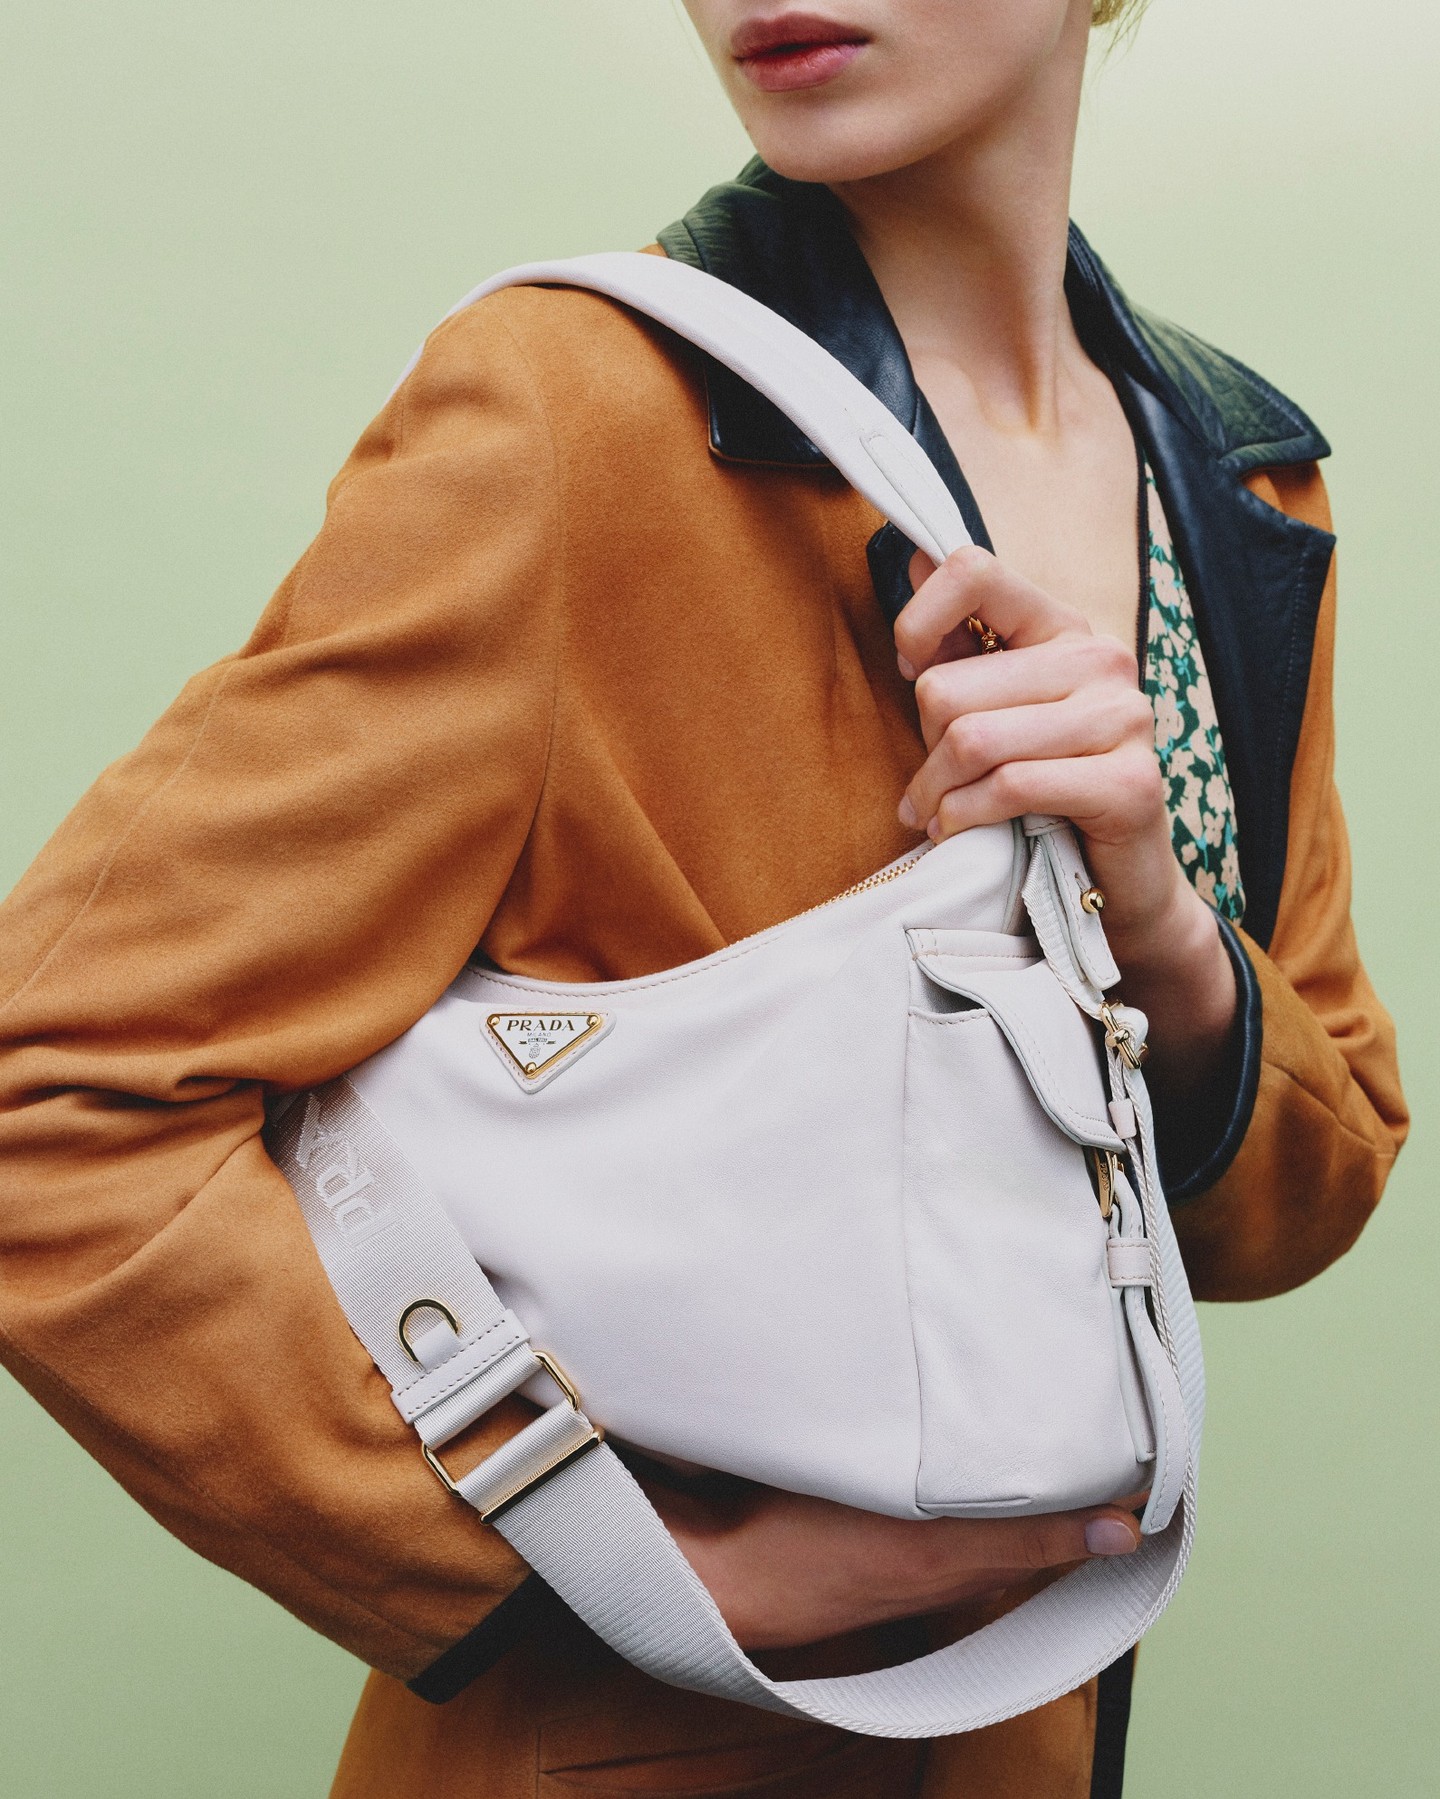
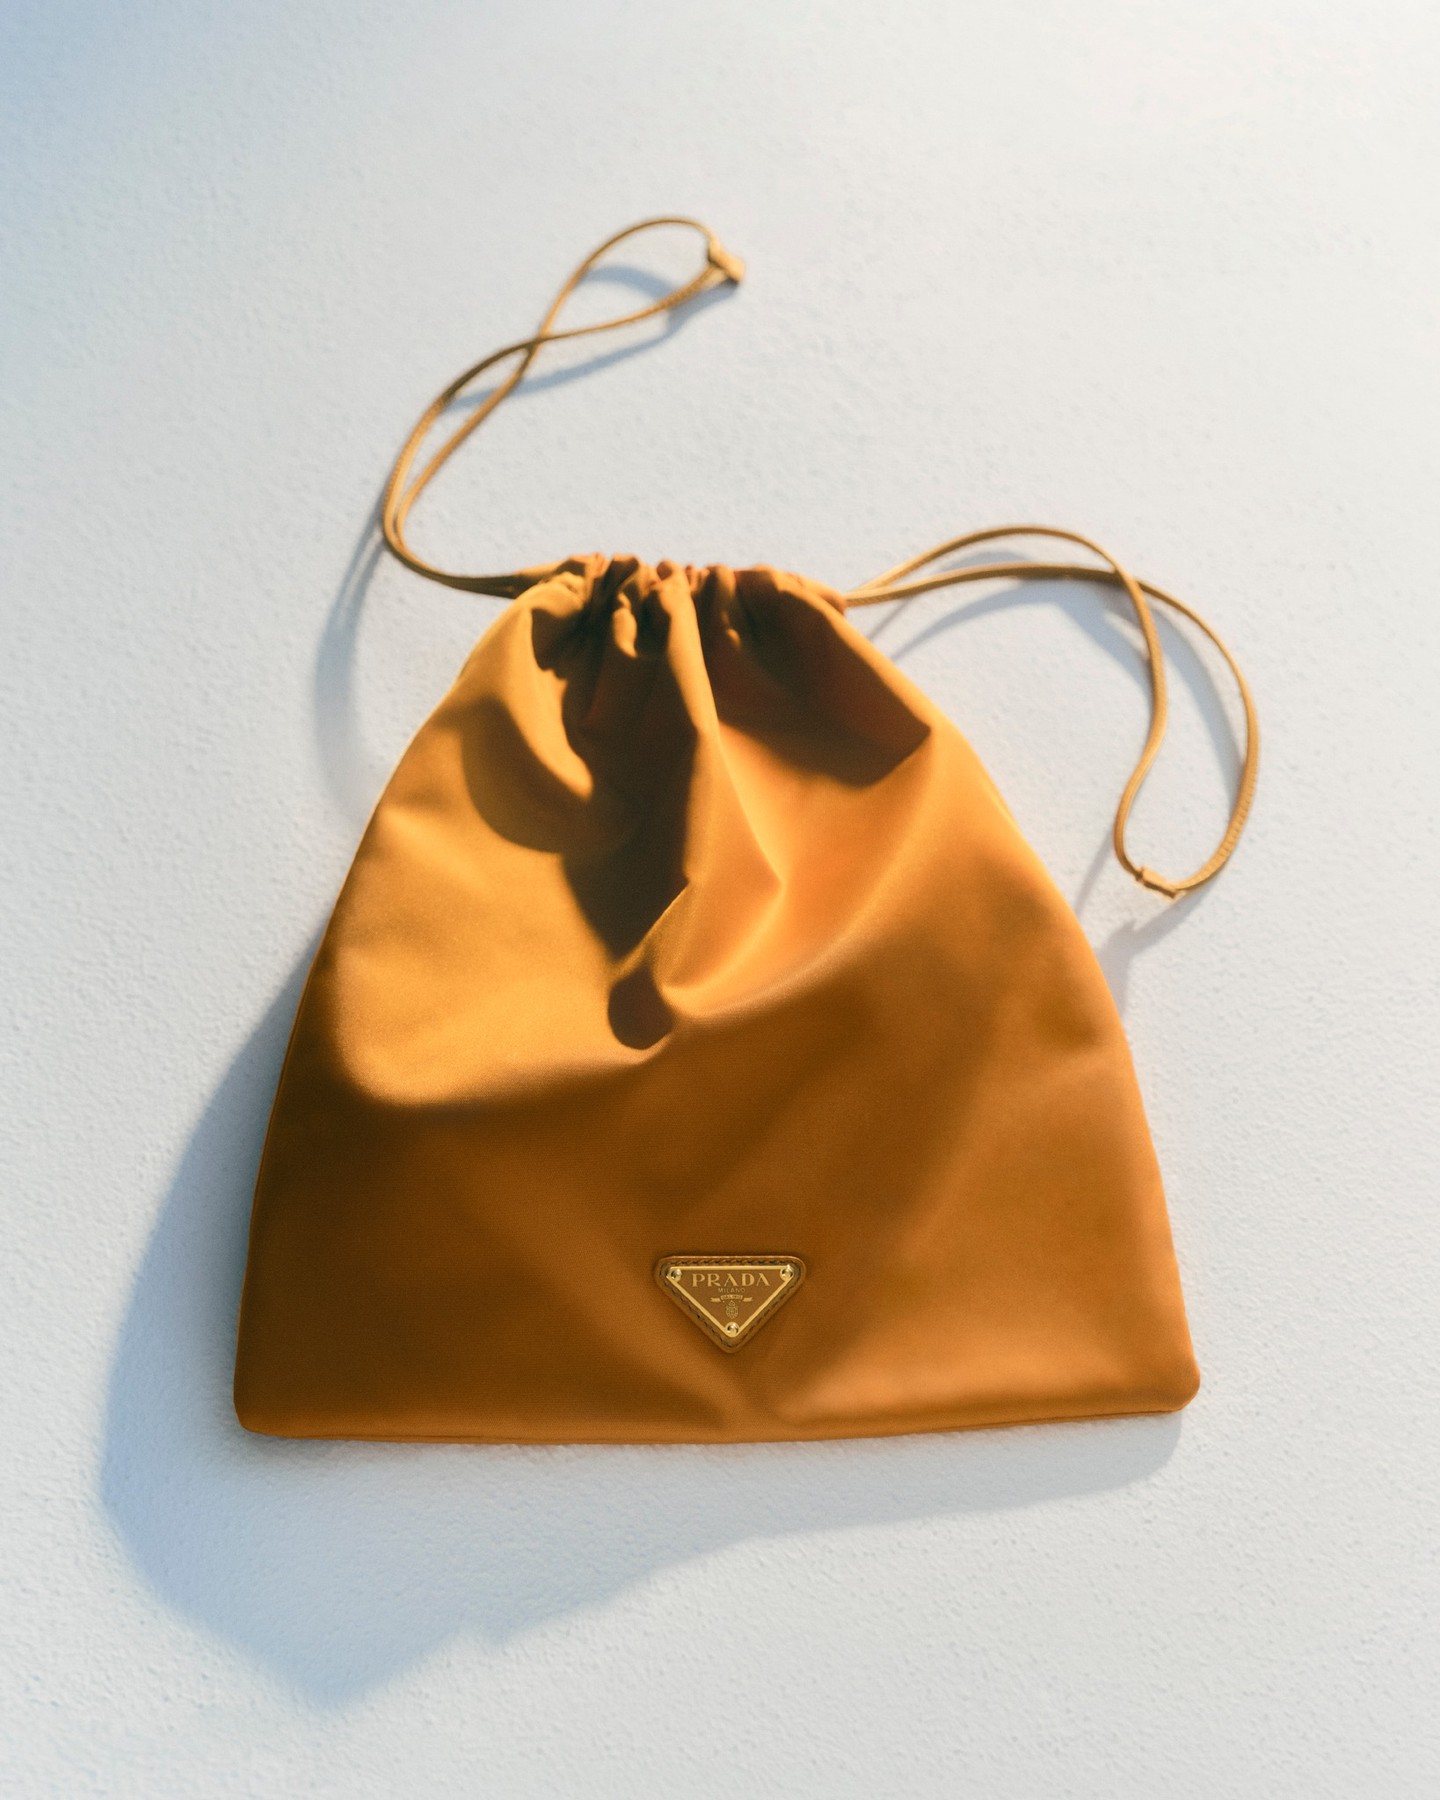
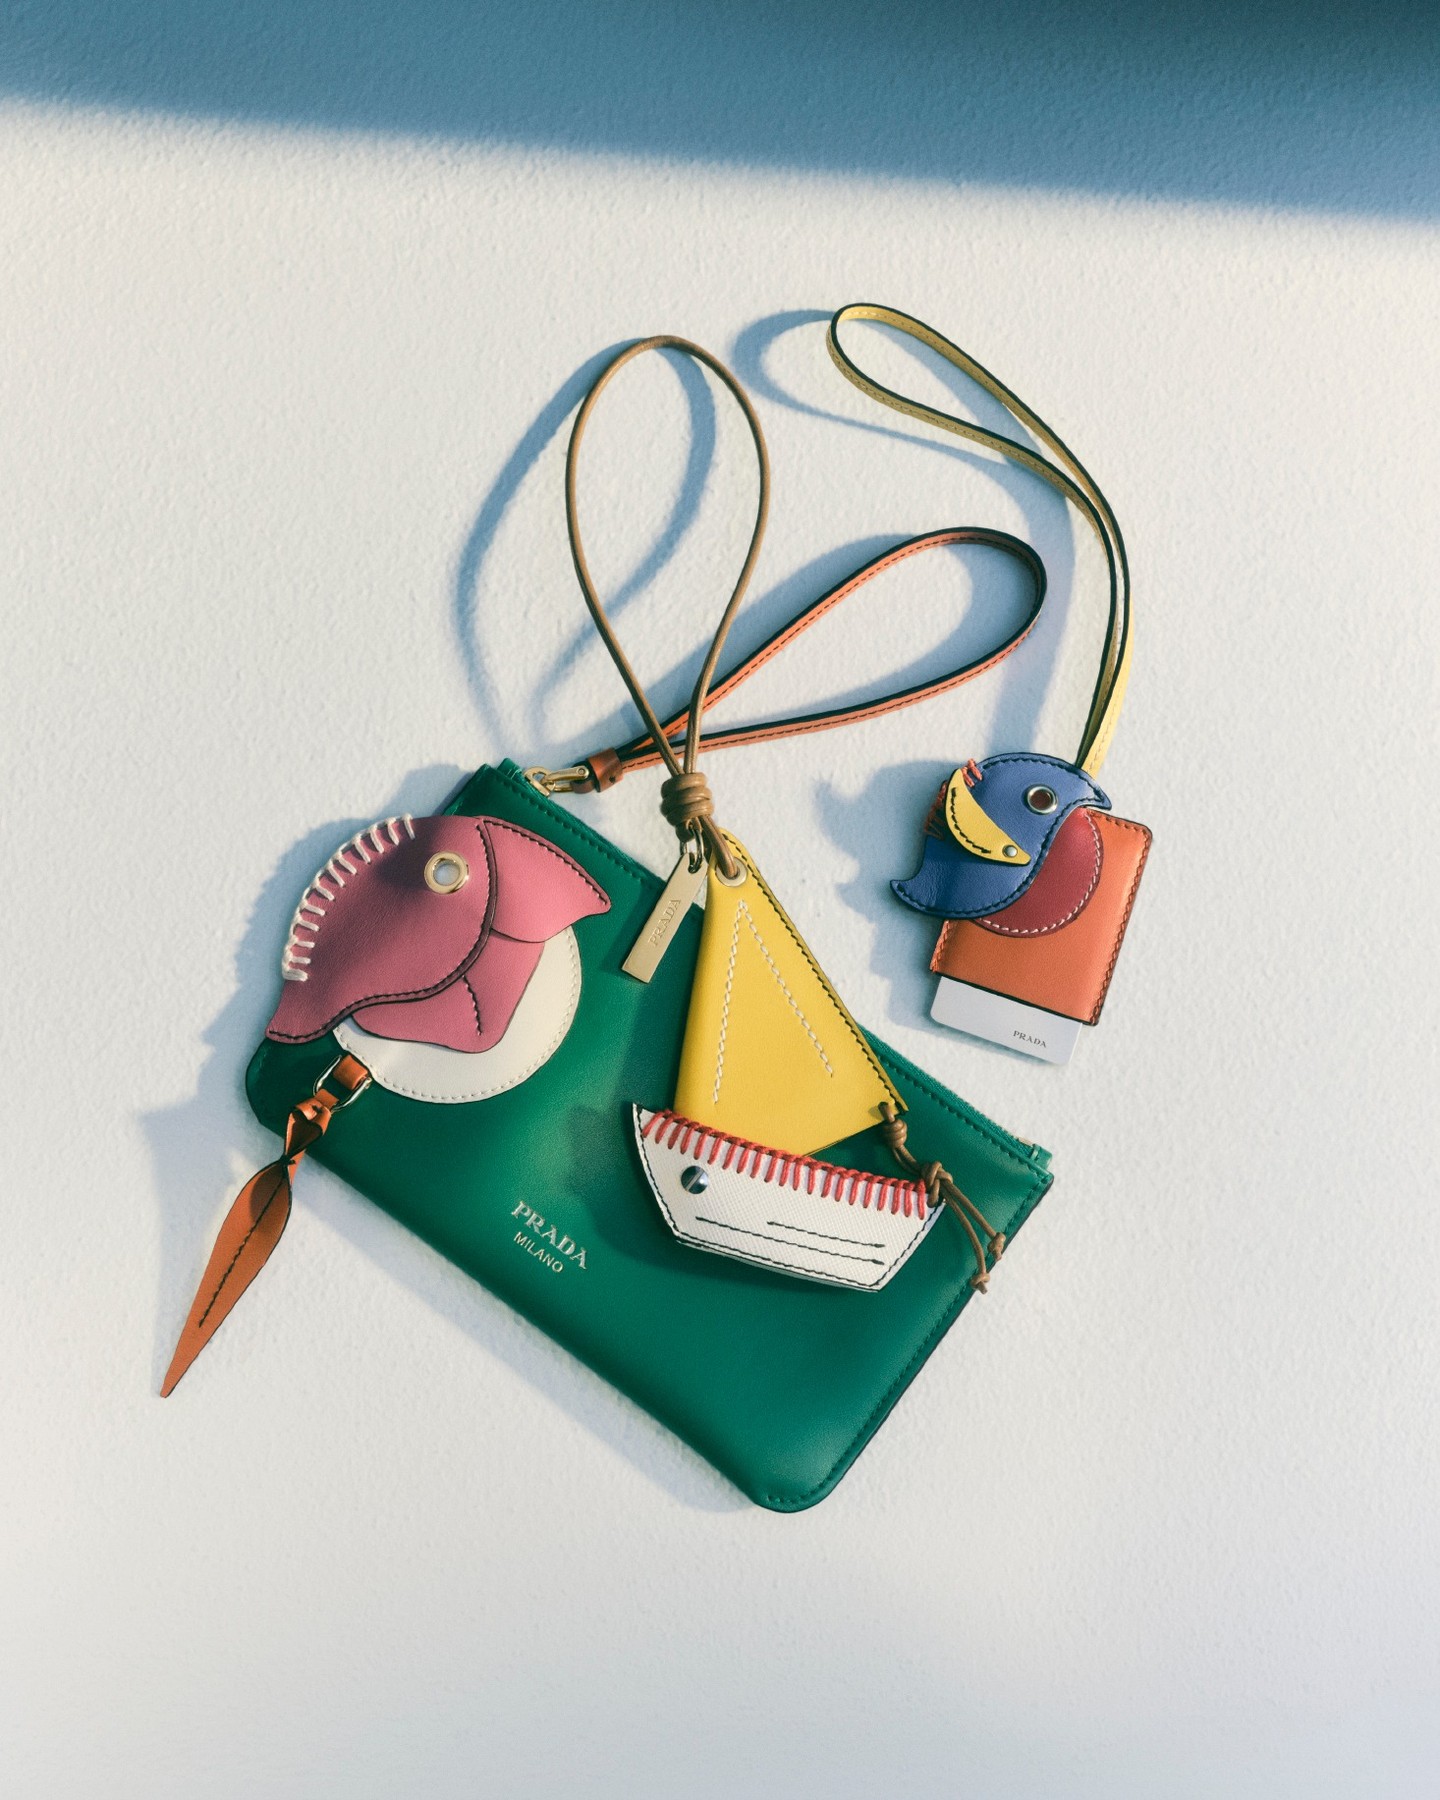
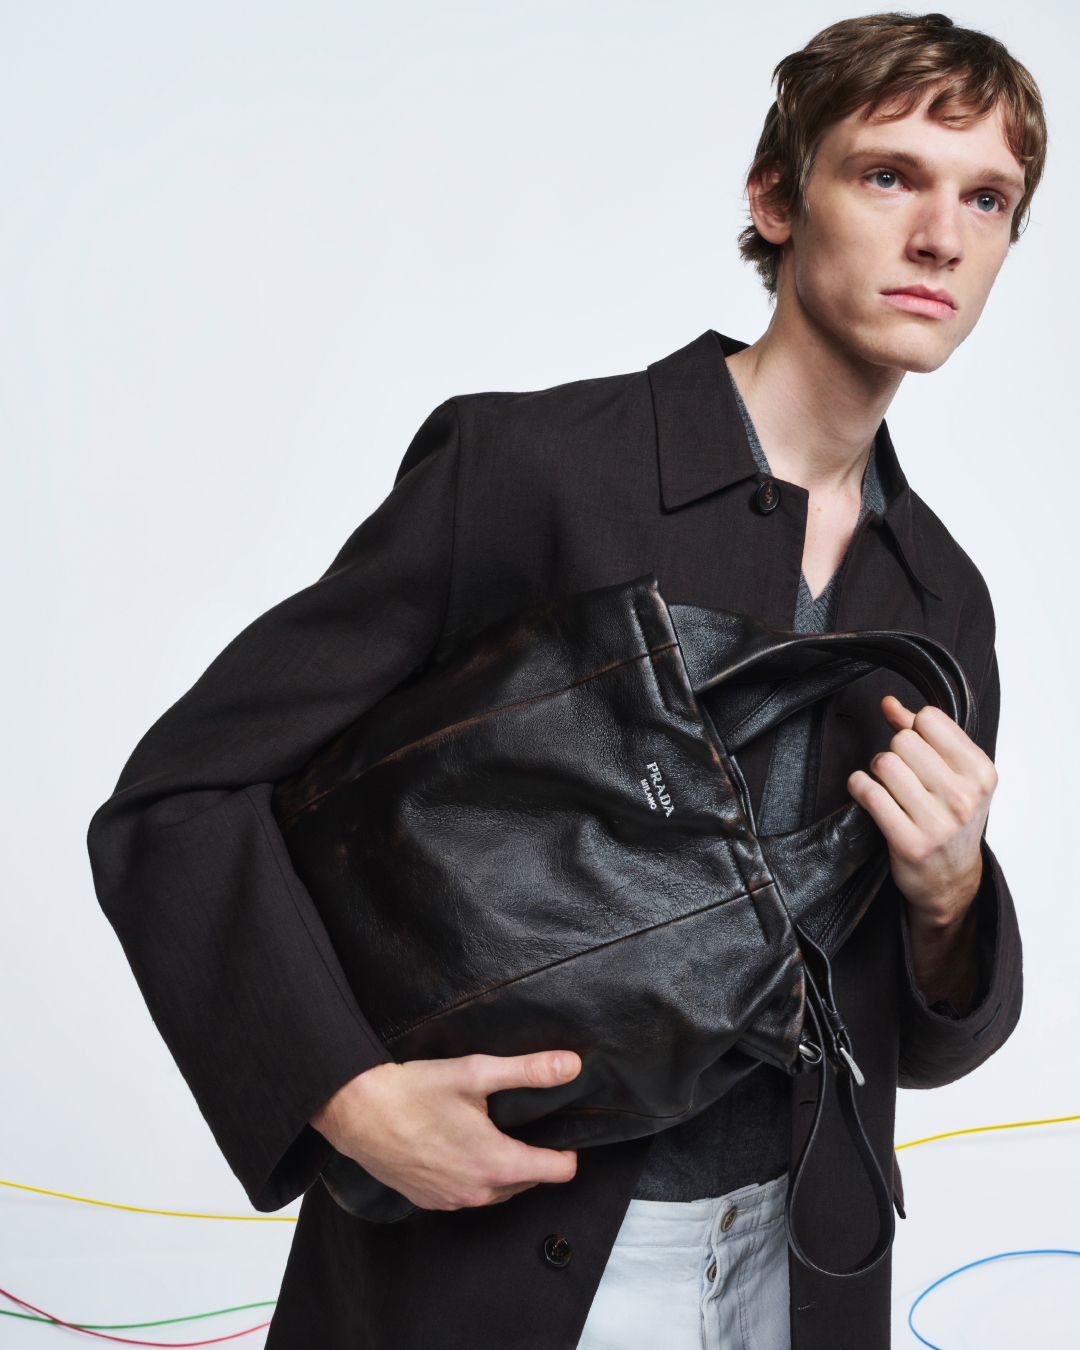
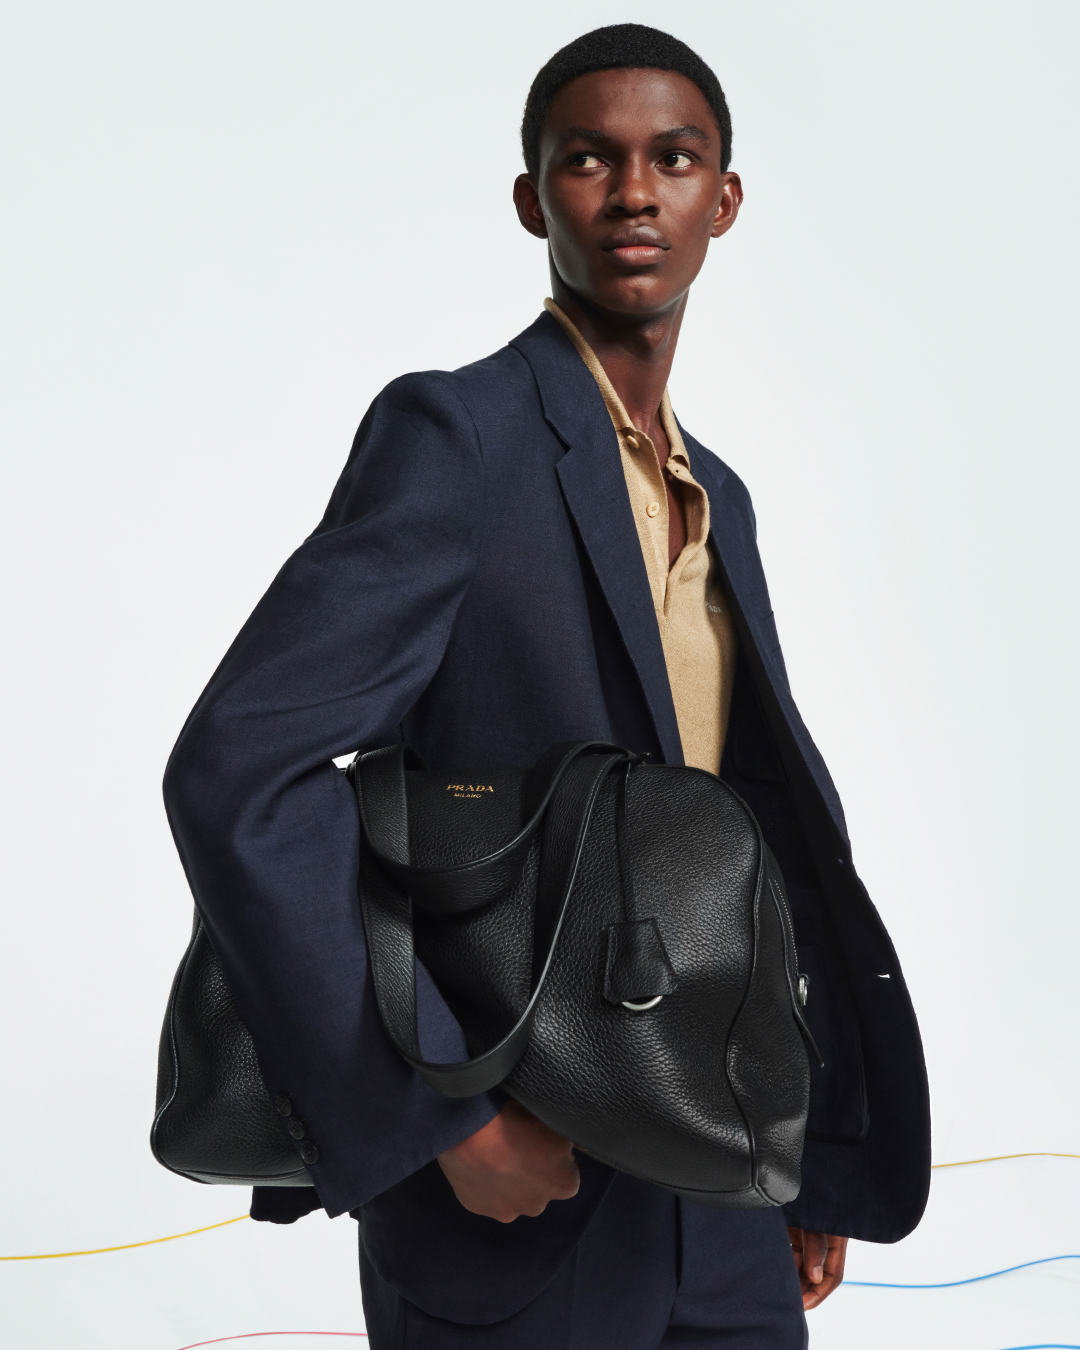
PRADA 是另一个「下调」产品价格的奢侈品牌,但所采用的策略则较为迂回,即扩大价格覆盖范围。一方面,高端产品依然可以维持高价位,另一方面,品牌通过更多相对低价的产品,为消费者保留进入 PRADA 的机会。
Via Instagram @prada
PRADA 后来的业绩,也让这种策略显得更有参考价值。2025 年全年,PRADA 品牌的零售销售同比下降 1%,但较上半年接近 2% 的跌幅已持续改善,第四季度更恢复至 0.4% 的正增长。进入 2026 年上半年之后,PRADA 品牌零售销售进一步增长 3.3%,第二季度增幅达到 6.3%。更重要的是,这一增长主要由同店销售和全价销售推动,而不是依靠大规模折扣换取销量。
至少从 BURBERRY 和 PRADA 的经验来看,降低消费者进入门槛、重新调整价格与品牌价值之间的关系,并不一定意味着品牌正在走向衰退。相反,在特定情况下,它也可能是一种重新寻找增长空间的方式。
提价阵营为什么还在涨?
Via Instagram @hermes
GUCCI、BURBERRY 和 PRADA 正在重新寻找「价格弹性」、向下寻求增量。与之形成鲜明对比的是,Hermès、CHANEL 和 LOUIS VUITTON 依然在坚定执行另一套逻辑。
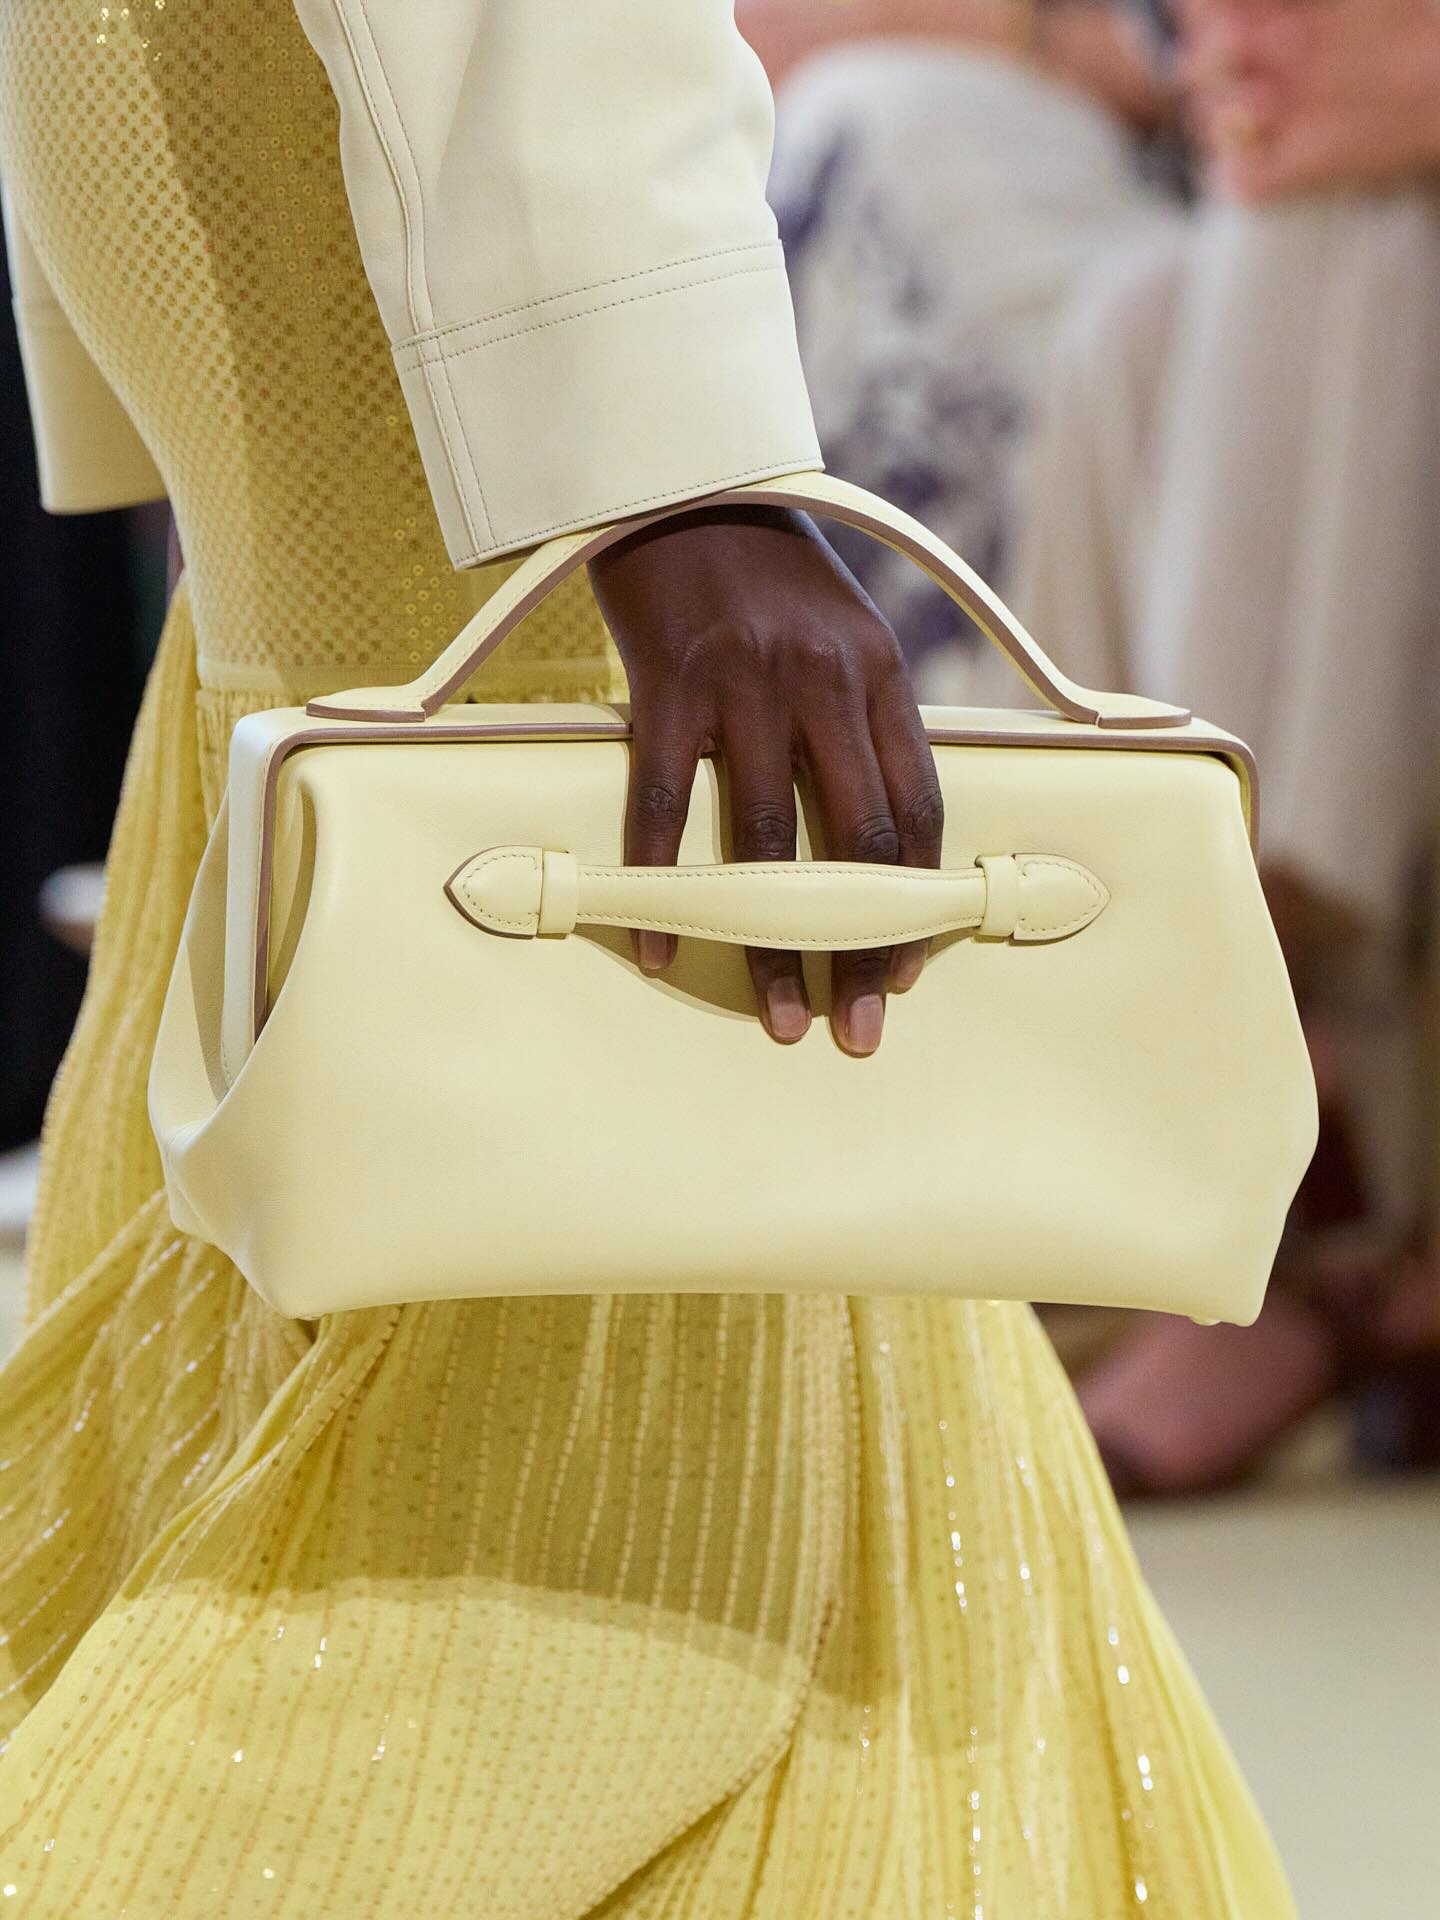
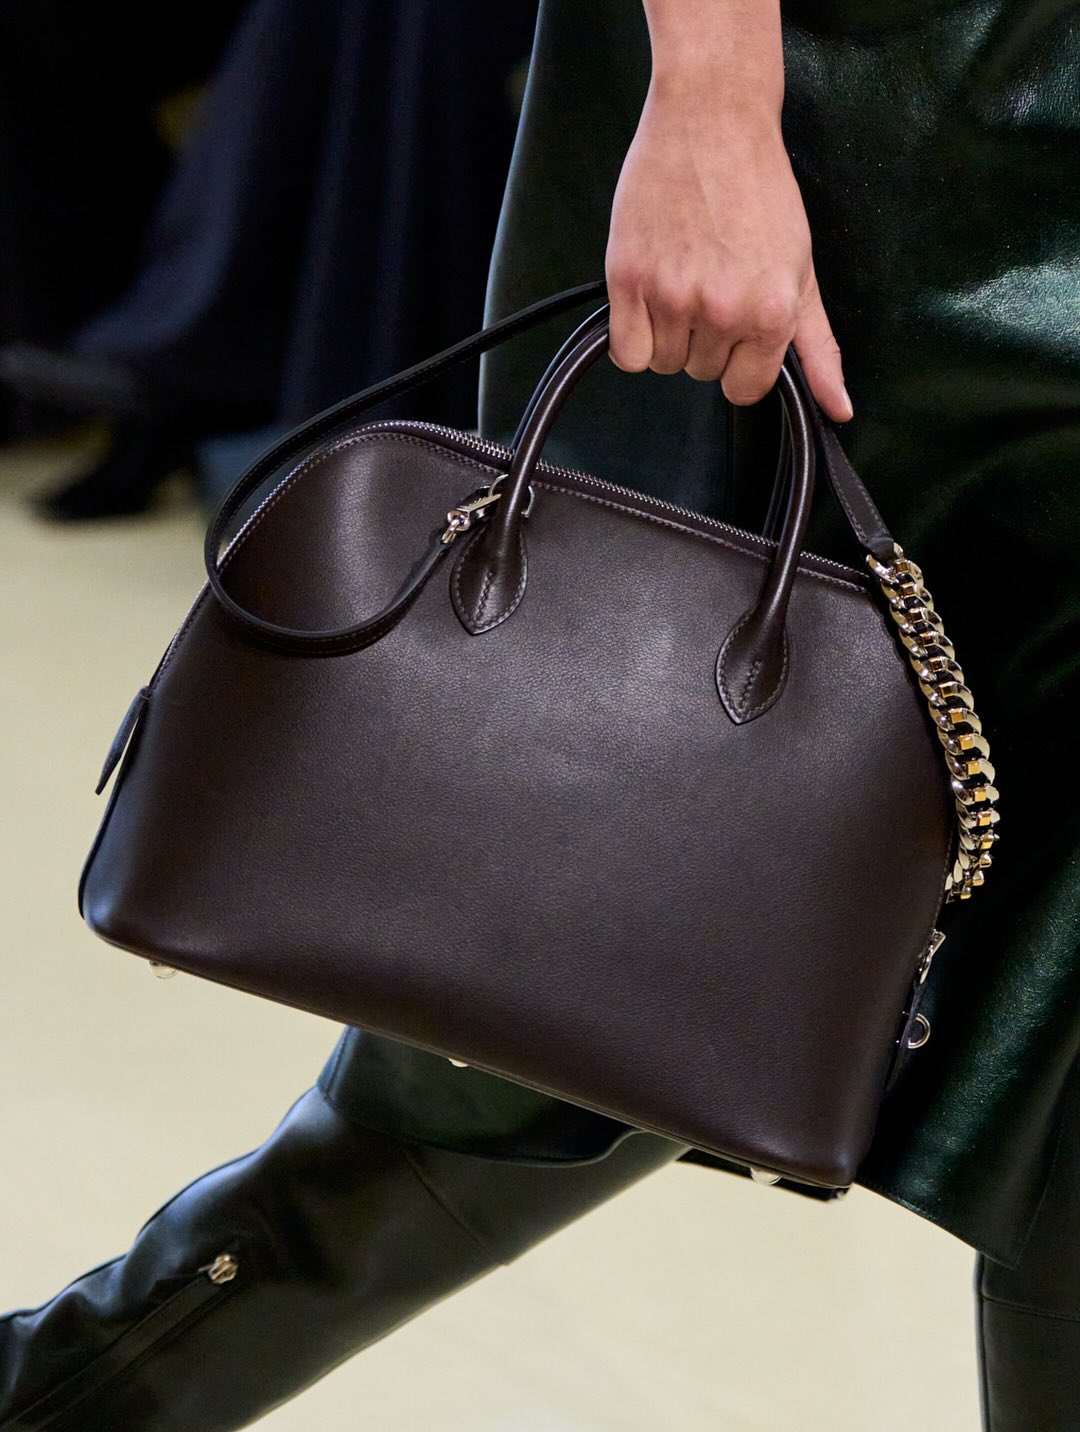
在这场价格洗牌中,极少数站在金字塔尖的顶级品牌不仅没有放缓提价的脚步,反而通过例行的价格上调,继续拉大与中端奢侈品牌之间的距离。这种截然相反的战略抉择,实际上深刻揭示了当下奢侈品市场正在经历的「K 型分化」。
一方面,过去几年宏观经济的波动与通胀压力,最先冲击的是构成奢侈品市场庞大消费基数的「入门级消费者」。这类消费者对价格变化高度敏感,在经济预期不明确时会迅速缩减非必要开支。当入门级产品价格超过了其心理预期上限,消费阻力便会显著增加。

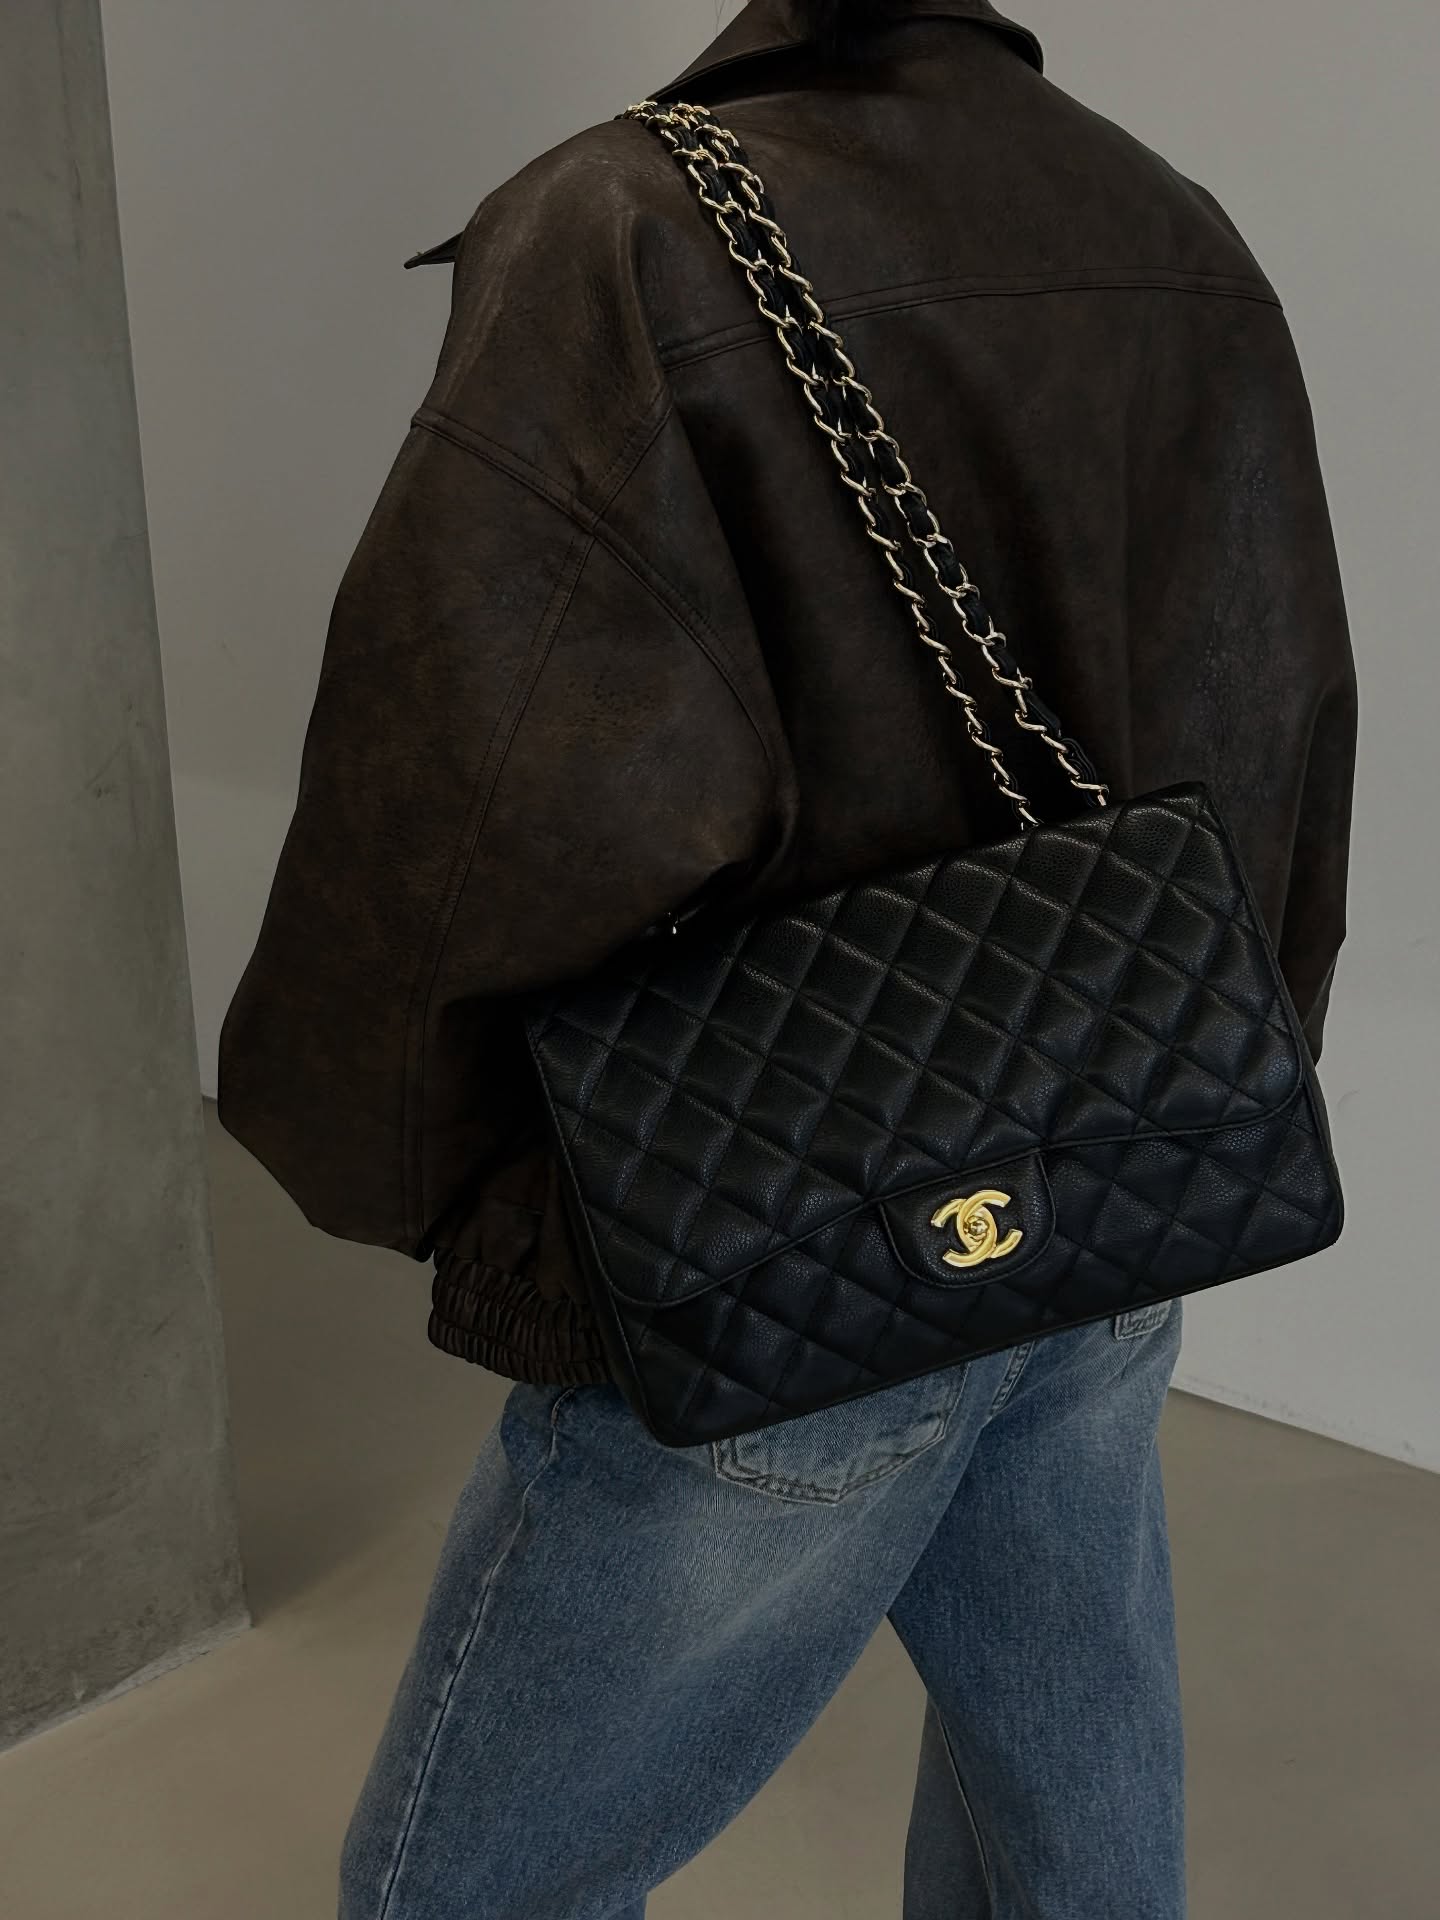
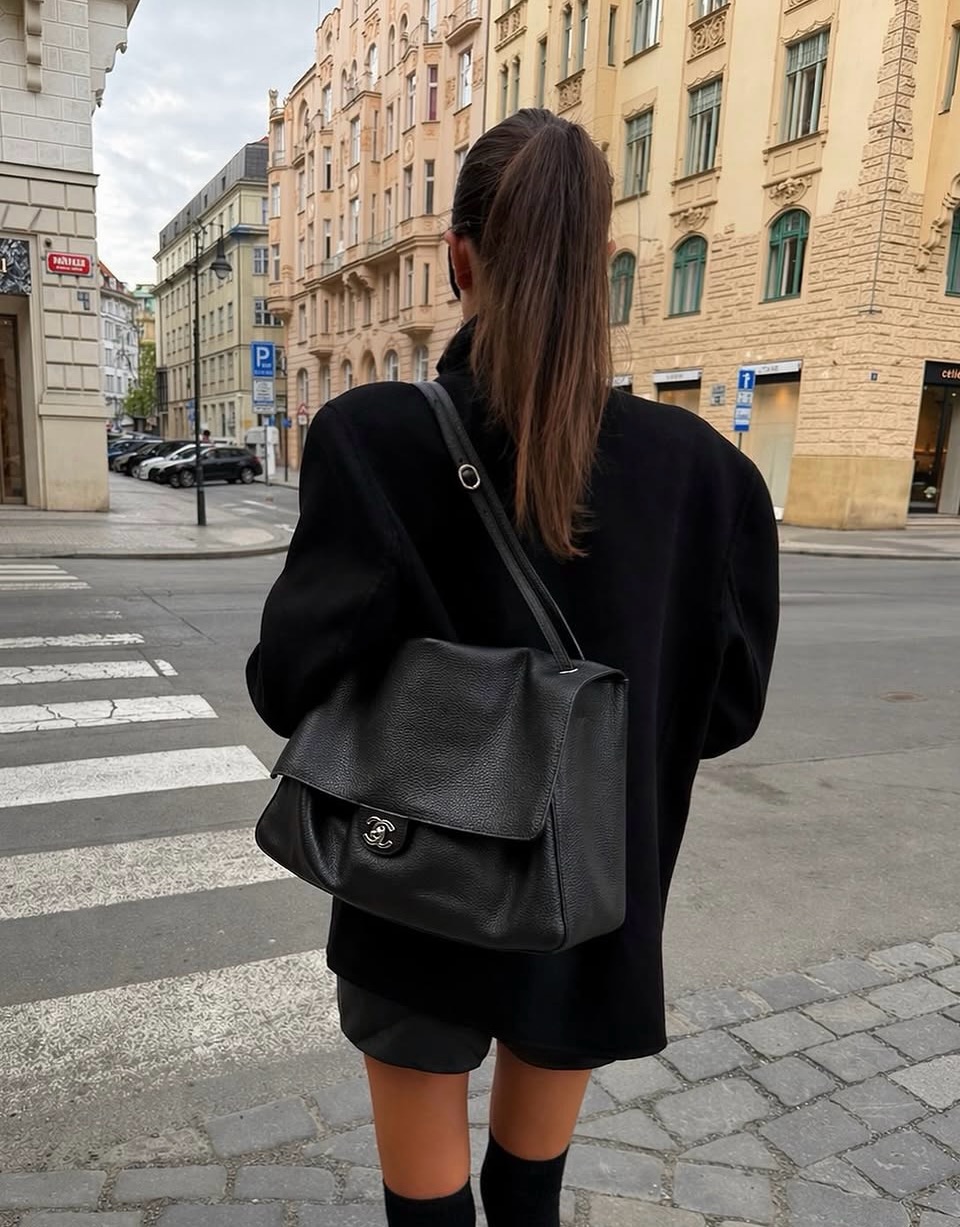
另一方面,顶级富豪与超高净值人群的资产流动性受宏观周期的影响相对较小。对于这一极少数的顶层客群而言,购买顶级奢侈品的动力并不来自「性价比」,而是源于稀缺性、社会阶层认同乃至资产避险属性。
Via Instagram @charmante_kim
在这一逻辑下,Hermès 和 CHANEL 等品牌持续提价,本质上是一种极为精准的「客户筛选机制」。通过将经典款手袋不断推向更高价位,品牌不仅过滤掉了对价格敏感的非核心客群,更在心理层面强化了其产品的「奢侈硬通货」属性,从而进一步拓宽了品牌的护城河。
这也解答了为什么过去的行业通用公式正在失效:过去十多年间,伴随着全球消费升级的红利,「只要涨价就能同时拉动营收与品牌形象」的逻辑让不同类型的奢侈品牌都形成了路径依赖。

但在当前归于理性的市场环境下,品牌的「势能差异」被放大。如果品牌缺乏足够的历史积淀、独占性供应链或不可替代的稀缺性,强行跟风提价,只会在失去入门级买家的同时,也无法打动真正的顶级 VIC 客群,最终陷入销量下滑与库存积压的尴尬困境。
从这个角度来看,无论是 GUCCI 明确重置零售价、BURBERRY 将过高的定价拉回传统优势区间,还是 PRADA 迂回扩大低价位产品覆盖,都不是盲目的「降级」或「退缩」,而是一种理性妥协与战略修正——即放弃不切实际的「全员金字塔尖」幻想,重回适合自身势能与目标客群的价格轨道。
奢侈品行业进入「价格分化时代」,标志着其正式告别野蛮生长的同质化竞争模式。过去的奢侈品市场仿佛一条只能向上的阶梯,所有品牌都试图拾级而上;而如今的市场则分化为两条截然不同的赛道:一条是极少数品牌通过筑高门槛、服务顶级 VIC 来维持的高溢价赛道;另一条则是更多品牌通过寻找合理定价区间、重构产品价值比来争夺广大中产与入门买家的赛道。
在这场行业变局中,没有绝对正确的通用公式,只有品牌势能与价格策略之间的动态匹配。在新的消费周期里,找准自己的定位与客群,或许才是品牌实现可持续增长的解法。