正式宣布!越南1600人鞋厂倒闭,产业逆向转移开始了吗?
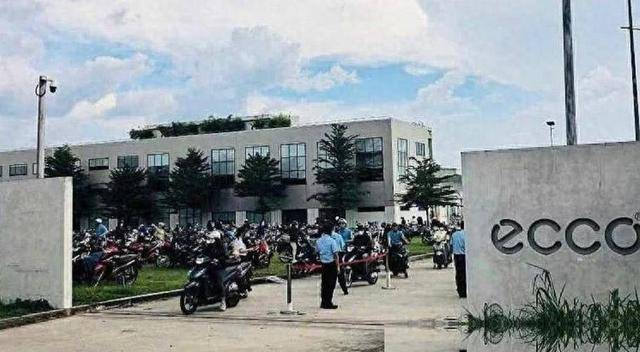
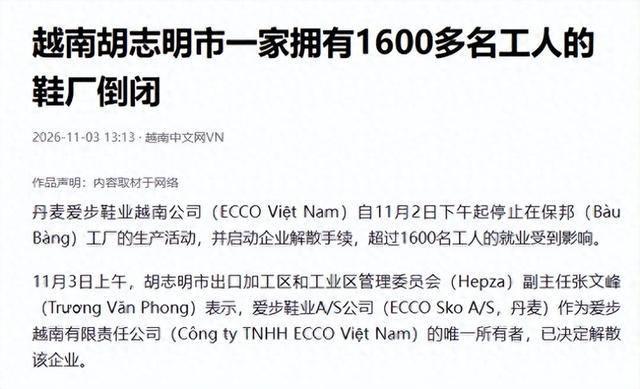
11月2日下午两点,胡志明市保邦工业区的ECCO越南工厂停产。
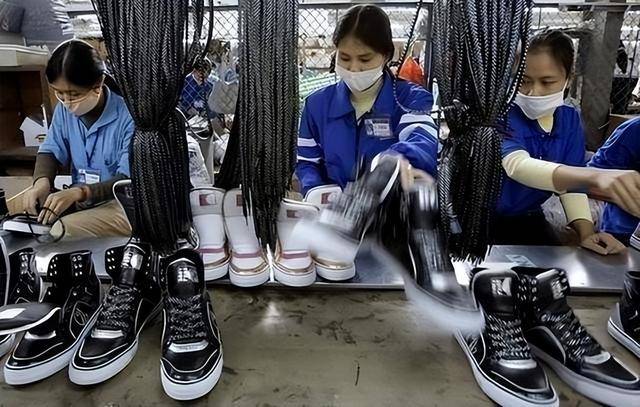
这家丹麦鞋企的全资子公司当天通知1611名工人(含259名外包人员)公司解散、工厂关闭,多数劳动合同将于11月30日终止。
消息传回国内,“产业逆向转移开始了”的说法迅速刷屏。
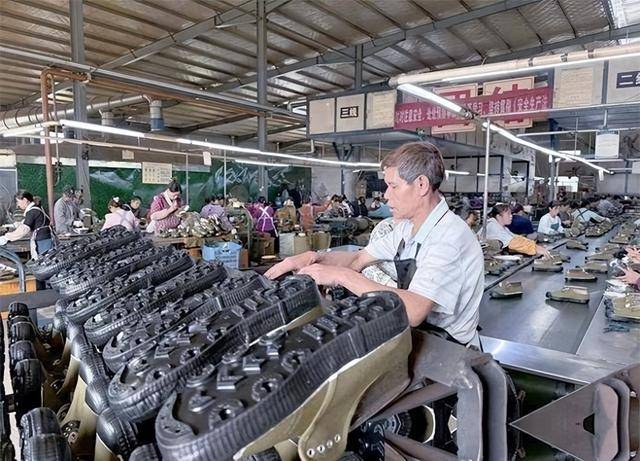
2023年的一项调研介绍过越南的产业结构、用工环境、供应链和投资生态。结合这些背景,比较稳妥的判断是:单家工厂关闭不足以证明产业大规模回流。
越南能承接多少制造业,取决于劳动力技能、供应链配套、管理人才、市场规模和订单稳定性等多项条件。
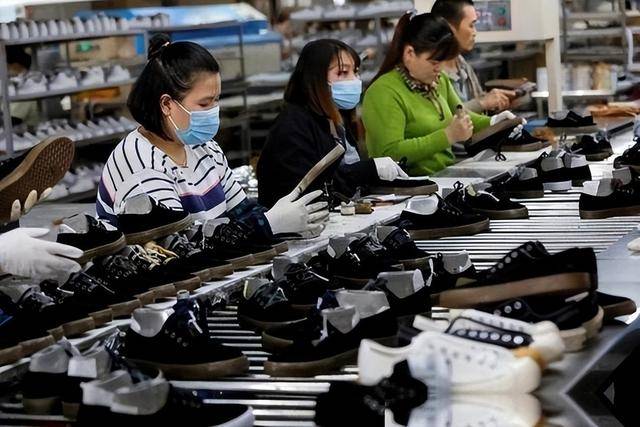
ECCO越南工厂2017年拿到投资许可,2019年10月开工建设,2020年4月投产。登记投资3818万美元,占地12公顷。
按当地工会的数据,工厂2024年营收4220万美元,生产了将近191万件产品。一家只运转了六年的新厂突然关闭,因此格外引人注意。
工人安置方面,厂方承诺全额支付工资和法定补偿,另按工龄发放补贴——每满一年支付半个月基本工资,不足一年按一年计;第13个月工资也按实际工作时间折算发放。
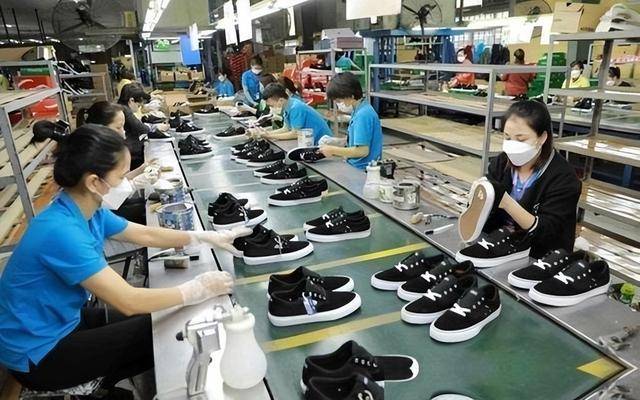
第二天一早,附近企业就到厂门口发传单招人。
胡志明市工业区管理部门表示,至少有8家企业愿意接收这些工人;到11月3日,这一数字更新为至少12家,合计提供约5600个岗位。
关于关厂原因,公司公告写明是市场需求连续多年下滑、产能严重过剩。
集团层面的账本也印证了这一点:ECCO 2024年亏损3759万欧元,2025年又亏损约2400万欧元,营收降至14.1亿欧元。据行业媒体报道,其全球产能利用率仅约65%。
需要注意的是,亏损的是集团整体。
有越南媒体指出,现有数据不足以断定越南工厂在解散前处于亏损状态。越南工厂并不是唯一被关闭的工厂。
ECCO同时关闭了葡萄牙圣玛丽亚达费拉的工厂,这家工厂1984年建成,是ECCO在丹麦以外开设的第一家工厂,约有650名员工。2025年夏天,ECCO在斯洛伐克的Martin工厂也已关闭,同样影响约650人,那家厂运营了近30年。
公司高层同样在调整:10月中旬,CEO托马斯·格格西格辞职,董事会计划从外部物色接班人,预计在2027年内到任;全球和区域职能部门还将裁减约400个岗位,其中80个在丹麦本土。
欧洲老厂接连关停,总部也在收缩,很难用“越南被淘汰”来解释这件事。
葡萄牙那家1984年开业、运转了42年的老厂关了,斯洛伐克运营近30年的工厂2025年夏天也关了,丹麦总部还要裁80人。
保留下来的是印度尼西亚、泰国和的工厂,ECCO打算把生产集中到少数几家“现有的高效工厂”。
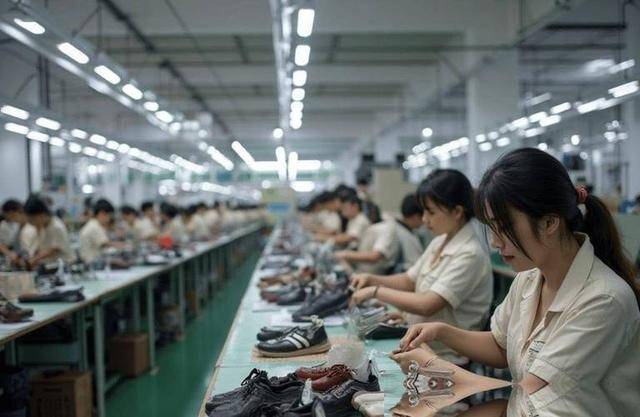
工厂得以保留,有观点认为这说明制造在效率和配套上有优势。
但印尼和泰国的工厂同样留了下来,据此得出“订单从越南回流”的结论,证据并不充分。
从行业整体看,2026年前8个月,越南皮革鞋类出口195.4亿美元,同比增长2.4%。其中鞋类出口162亿美元,增长0.74%——增速已从2025年的7%以上滑落到接近零。
美国国际贸易委员会的数据显示,2026年一季度越南首次成为美国最大的鞋类供应商,份额升至40.24%。
增长背后也有短板。2025年同期鞋类出口还在以7%以上的速度扩张,2026年只剩不到1%。
越南鞋业站在美国市场第一的位置上,但脚下的增速几乎停住了。
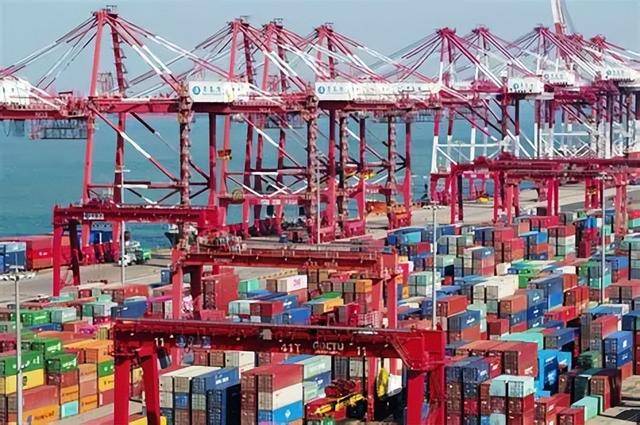
出口主要依靠外资企业,前8个月外资企业的鞋类和箱包出口就超过155亿美元,一旦外资企业在全球调整布局,越南只能被动接受。
外部政策的影响也很明显:2025年8月美国对越南的20%关税生效,9月越南对美鞋类出口环比下滑27.3%,从8月的8.4亿美元降至6.11亿美元。
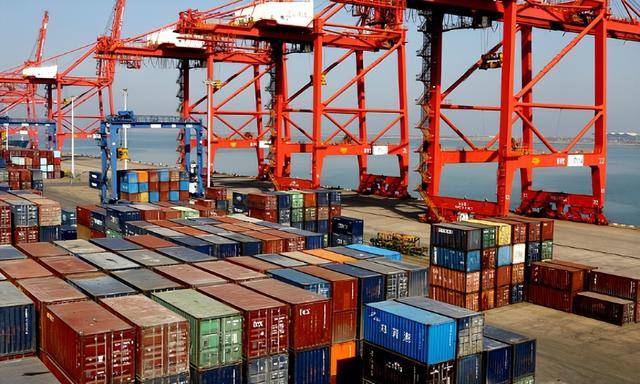
之后数据回升,原因是美国进口商在把订单从和巴西转出。
企业决策和行业数据背后,还有一个更深层的问题:制造业在一个国家落地,需要具备哪些条件。
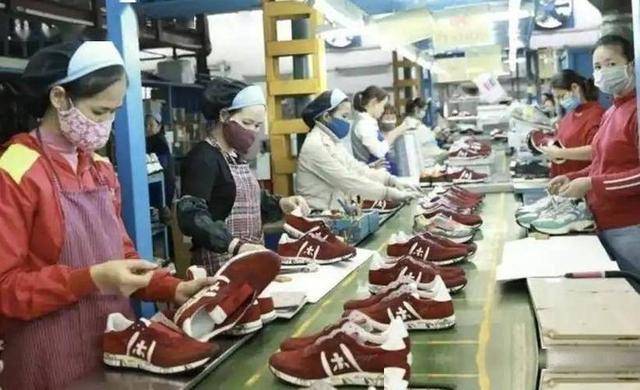
企业把工厂迁入一个国家,并不代表当地已经形成完整的产业体系。
生产要真正落地,配套供应商、熟练工人、基层管理人员、物流网络和稳定订单都要到位。
如果关键环节仍要依靠外派人员或进口零部件,制造成本就不只由工人的名义工资决定。管理、运输、供应链衔接和产能利用率,都会影响企业能否长期经营下去。
从这个角度看,工厂迁入或撤出只是表面现象。
外资工厂增多,不能直接说明当地已经有完整、稳定的制造体系;某家工厂关闭,也不能单独证明产业在整体逆转。
真正要追问的,是支撑工厂运转的各项条件能否在当地持续成熟。
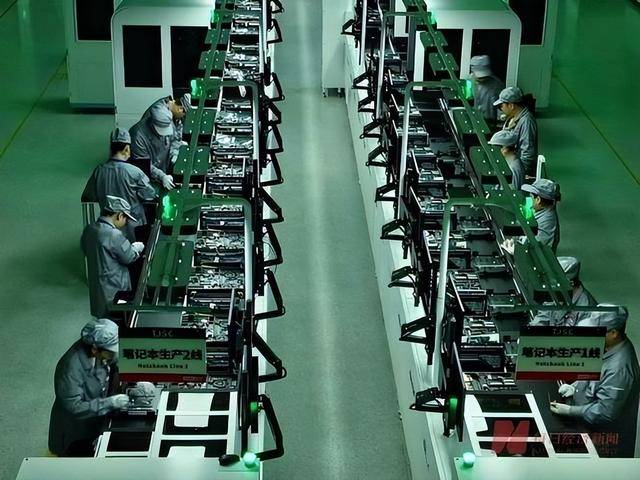
用工方面,越南员工看重约定的工时,加班需要额外报酬。
这与“工作态度懒散”的刻板印象需要区分开来:工时长短本身说明不了劳动效率,企业更应关注每小时产出、培训质量、岗位安排和管理流程。
迁入企业如果只比较月工资,不计算单位产出的综合成本,就可能高估低工资的优势。
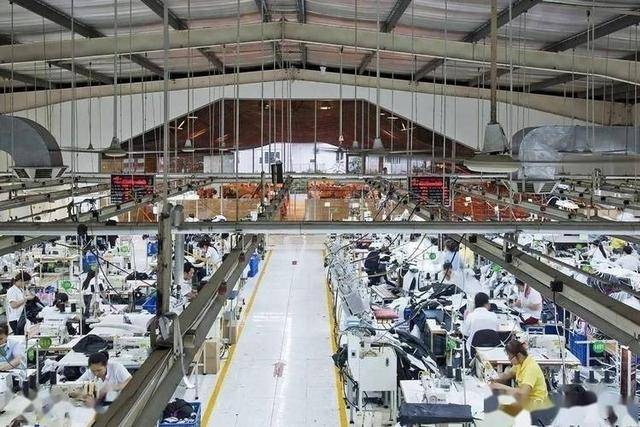
人才供给是另一项约束。
外资工厂进入后,对有经验的班组长、技术人员和基层管理者的需求集中出现,当地部分岗位在一段时间内涨薪较快。
同时,经营问题值得重视:技能人才的培养如果跟不上扩产速度,企业之间就会互相争抢人员,既推高成本,也影响质量控制和生产稳定。越南国内的产业和人才分布也不均衡。
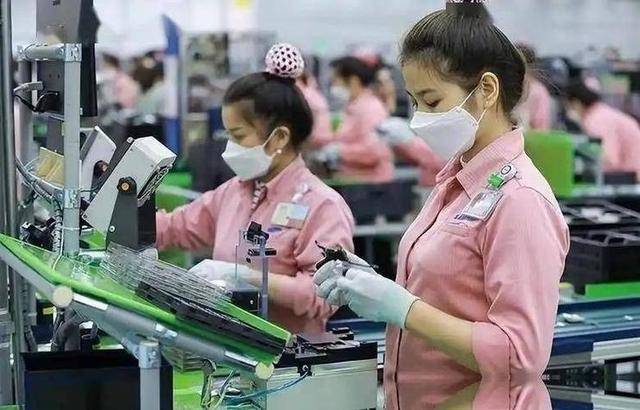
南北地区在产业类型、商业习惯和就业流动上存在差异,纺织、鞋服等传统制造业与北部电子、3C产业的发展路径也不相同。
因此,企业选址不能把越南当成一个均质的市场。
工厂周边能否找到合适的工人、供应商和管理人才,可能比全国平均工资更能解释经营结果。
越南和在市场规模和产业链完整度上的差距是客观存在的。
部分在越南创业或投资的从业者,仍与的供应链、资金和商业网络保持联系。
这说明跨境产业布局并不是简单地“从搬到越南”,更可能是企业、资本、技术和供应商之间的跨境协作。
对企业来说,关键在于当地团队能否建立长期经营能力,而不是只把低成本当作迁移理由。
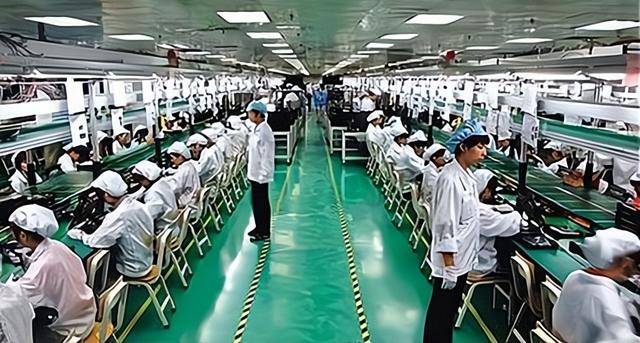
越南消费市场受到国际品牌和区域资本的关注,但本地创业企业面临市场规模有限、创投生态较年轻、融资和退出渠道不成熟等困难。
制造业投资和消费创业依赖的条件不同:前者靠产业配套、生产组织和海外订单,后者更受本地购买力、销售渠道和品牌认知影响。
一类企业的发展情况不宜直接套用到其他行业,一家鞋厂的关闭也不能简单推断为越南经济整体的走向。
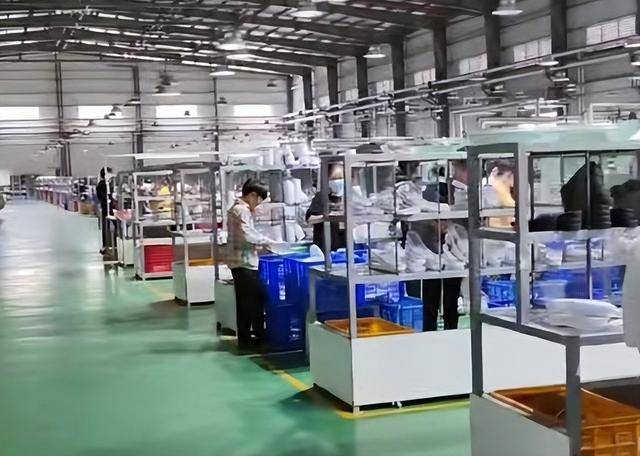
越南媒体报道,这1611名员工中包括259名外包工人;ECCO越南已发放10月工资,并承诺11月工资计算至11月30日,期间员工无需到厂上班。
胡志明市出口加工区和工业区管理委员会正在协调招聘,至少12家邻近企业表达了招聘意向,合计提供约5600个岗位,帮助工人再就业。
另外,ECCO已剥离荷兰制革厂——那家厂在火灾后即被决定终止运营,皮革供应转往亚洲。
此轮重组全球共涉及约2400个岗位:越南和葡萄牙两家工厂关停,加上全球及区域职能裁减约400人(其中丹麦本土80人)。越南工厂的1611人,是这2400人里最大的一块,但不是唯一的一块。