中产跑鞋降温,HOKA增速再创新低,管理层:坚持不打折
HOKA的增速还在放缓。
近日,HOKA母公司德克斯户外(Deckers Brands)公布了2027财年第二季度财报。数据显示,公司第二季度净销售额同比增长3.5%至14.81亿美元。其中,核心品牌HOKA单季销售额达到6.77亿美元,同比增长6.8%。
南都湾财社记者注意到,这一数字虽然保持了正增长,但相较于该品牌过去几年动辄30%乃至50%以上的增速,已出现明显回落。
在宏观消费承压与行业竞争加剧的背景下,德克斯下调了全年的营收预期,但管理层明确表示,HOKA不会为了短期规模而卷入“价格战”,将继续通过坚守正价策略和拓宽价格带,来维护品牌的高端定位与长期价值。
增速回落告别“狂飙”时代
曾凭借“厚底”特色在跑鞋市场一路狂飙的HOKA,近年来的销售增速一直在放缓。梳理历年财报发现,HOKA在2023财年曾创下高达58.5%的销售额增速,随后在2024和2025财年也维持在20%以上。但进入2026财年,其增速滑落至15.9%,而到了2027财年,第一财季HOKA净销售额为7.035亿美元,同比增长7.7%。这一数字虽然维持了正向增长,但却是近年来该品牌单季增速首次降至个位数。
在此次财报中,德克斯也将HOKA全年的增长预期从此前的“低双位数”下调至“高个位数”。
对于增速的放缓,客观环境与自身产品周期的交叠是重要原因。据了解,当前全球特别是美国运动鞋服市场的促销竞争正日益激烈,许多消费者在经济压力下变得更加谨慎,倾向于在打折节点集中购物。
除此之外,HOKA自身的产品迭代也遇到了一定挑战。德克斯管理层在财报电话会上坦言,HOKA在2026自然年内的部分鞋款更新(如Transport、Kawana等系列)并未完全达到预期,没有引起消费者和零售伙伴的足够共鸣。同时,随着耐克、阿迪达斯等传统巨头重新发力跑步领域,以及昂跑(On)、萨洛蒙(Salomon)和众多国产品牌纷纷推出厚底缓震跑鞋,HOKA曾经独树一帜的“厚底”差异化优势正在逐渐变成行业的标准配置,这使得品牌面临着被分流的压力。
拒绝“价格战”保卫品牌
面对增速从近60%跌至个位数,许多消费品牌的本能反应是降价促销以保住市场份额,但HOKA选择了另一条路。
在财报电话会上,德克斯集团首席执行官Stefano Caroti明确表示,公司不会参与“价格战”。他强调:“并非所有的增长都是健康的,也并非所有的增长都是有利可图的。”为了保护品牌的长期资产,HOKA宁愿牺牲部分直营渠道的短期销售额,也要严格维持全价销售的纪律。这一策略的成效直观地反映在了利润上——得益于全价销售和有利的产品组合,德克斯集团第二季度的毛利率不降反升,达到了60.5%的历史高位水平。
在拒绝盲目打折的同时,HOKA正在寻找新的破局点。据了解,HOKA计划在2027年通过拉宽价格带来覆盖更多客群。一方面,品牌将于明年1月推出售价相对亲民的Fly Pace(定价115美元),以此降低门槛吸引新消费者;另一方面,将于明年6月推出定价高达325美元的高端鞋款Bondi Ultra X,进一步拉升品牌的技术与价格上限。
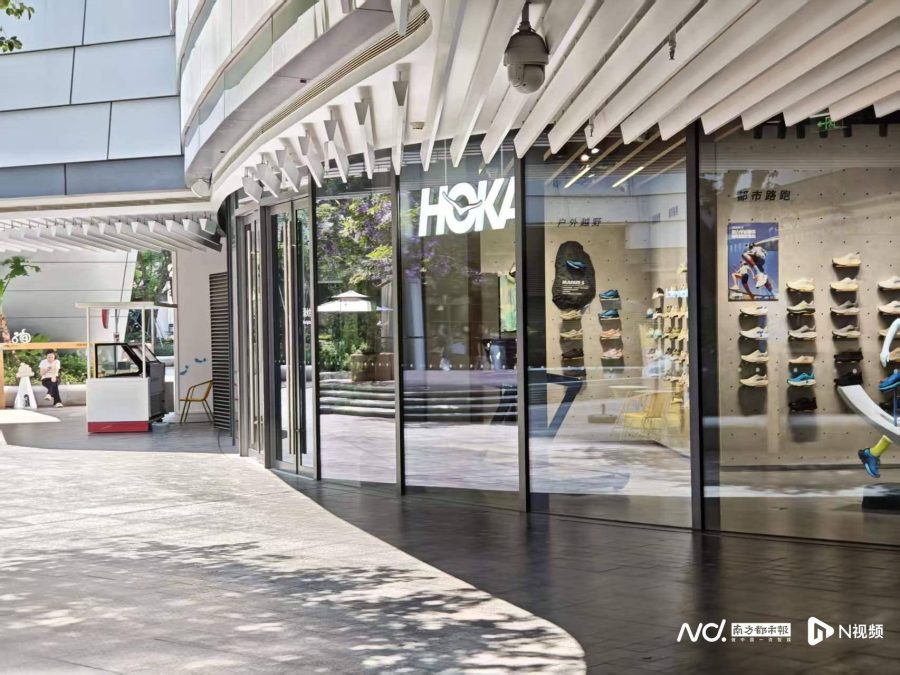
HOKA目前正处于增速换挡的关键阶段。在业内看来,不打折是其保卫品牌溢价的底线,而未来能否通过更精准的产品分层、更完善的社群运营以及在包括在内的国际市场深耕,让消费者在“厚底”之外找到持续复购的理由,将是决定其下一阶段走向的关键。
采写:南都·湾财社记者 孙阳
- 上一篇:从鞋厂到索康尼,丁佳敏不想只当“二公主”|面孔
- 下一篇:没有下一篇了